Trending symbols · 30d
1792858257#5094
media from channel -1002340127677 #5094
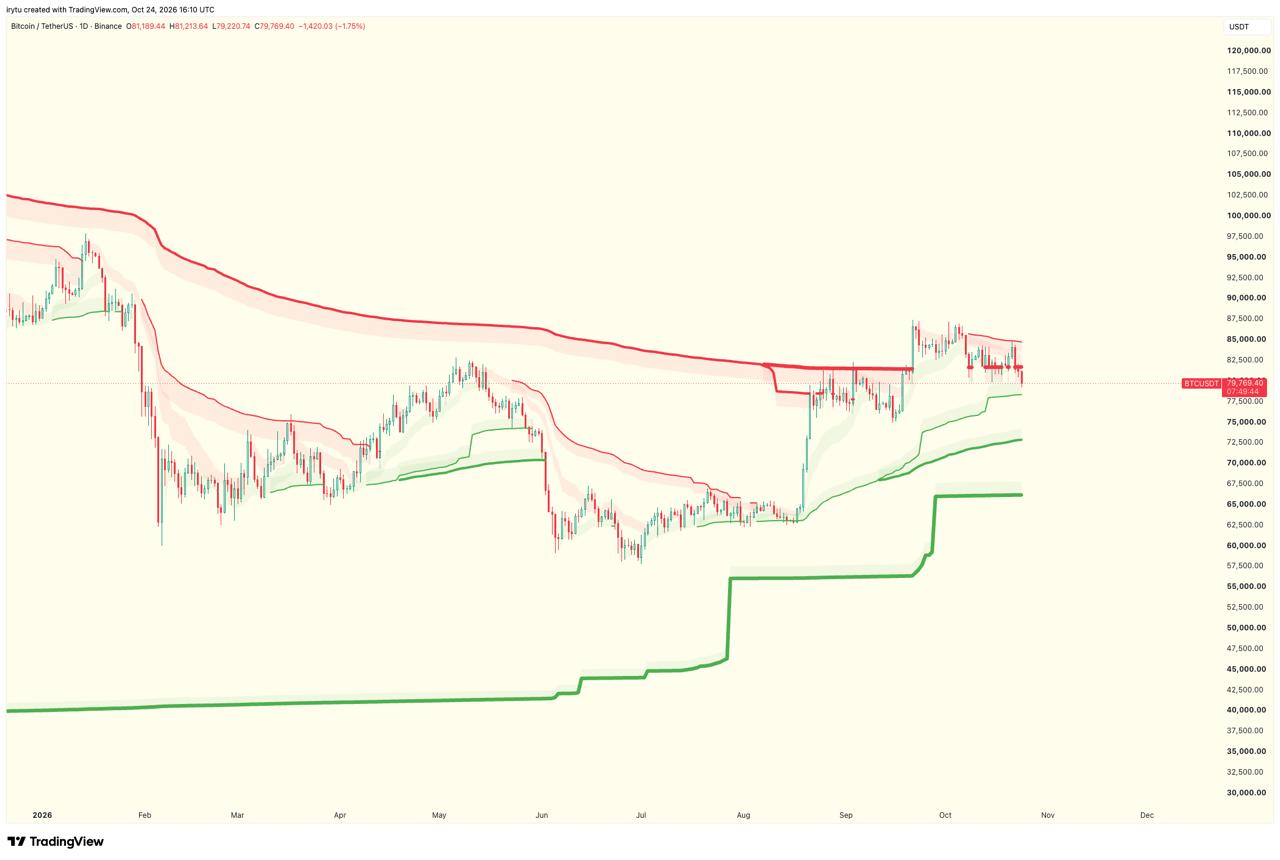
币圈赌场大周末的也是不辞劳苦,stay away
💬 Comment
1792775766 · edited#5093
$GOOG 可以买了,之前有朋友350想买问过我,我说太高,本来我的目标是260左右,但是现在这个价格还是很fair的,但是还是留大部分的现金给260-290区间抄底
💬 Comment
1792764496#5090
目前这个波动率很适合做期权其实,可惜我还在学习中,不敢实盘玩,参考VIX和VXN目前都在高位,分别是标普500和纳指100的波动率指数
💬 Comment
1792763201#5088
media from channel -1002340127677 #5088
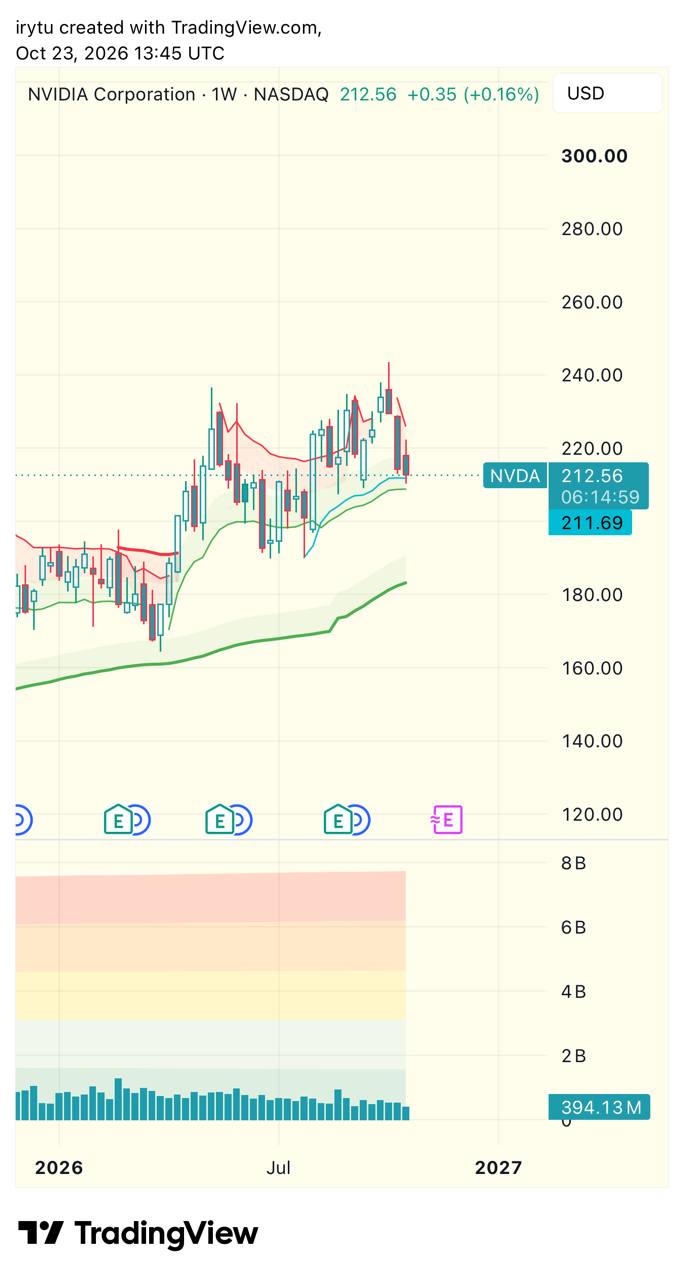
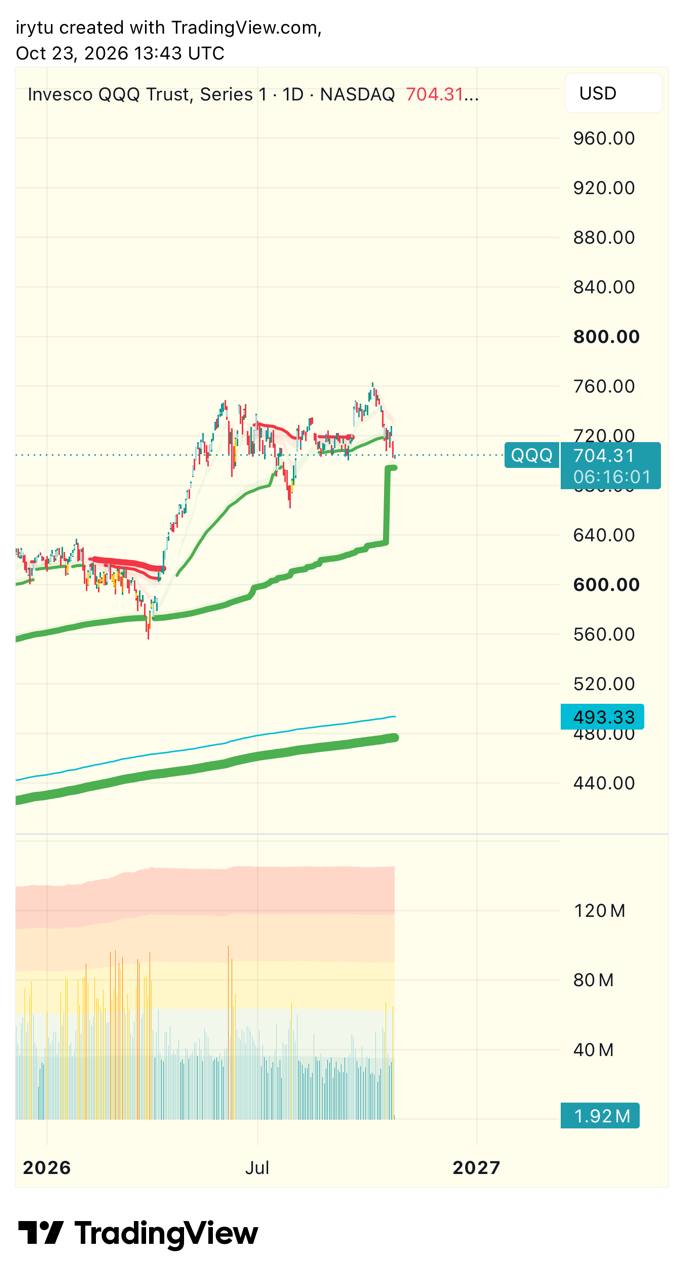
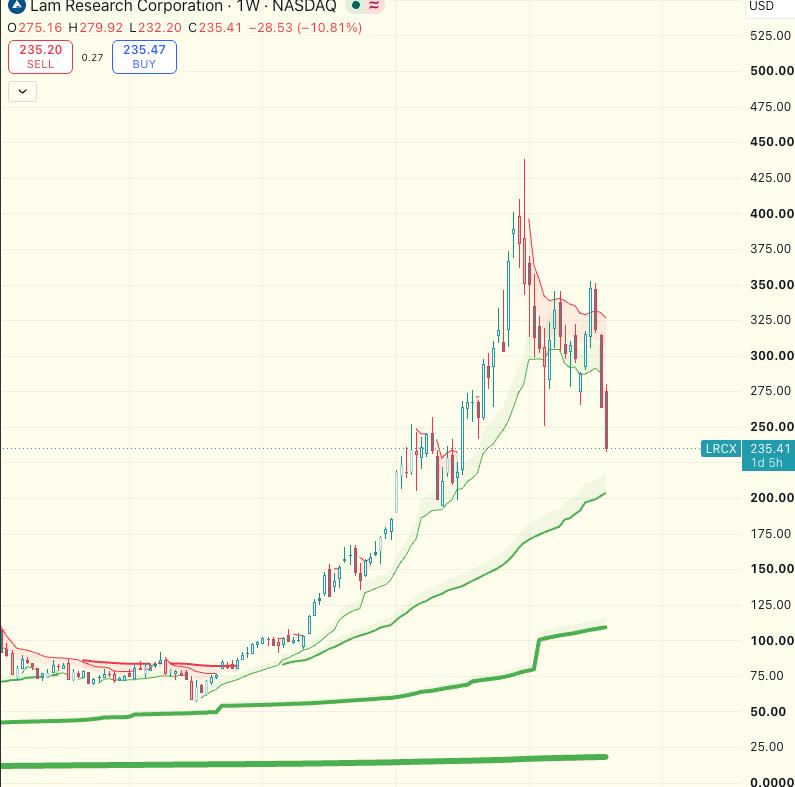
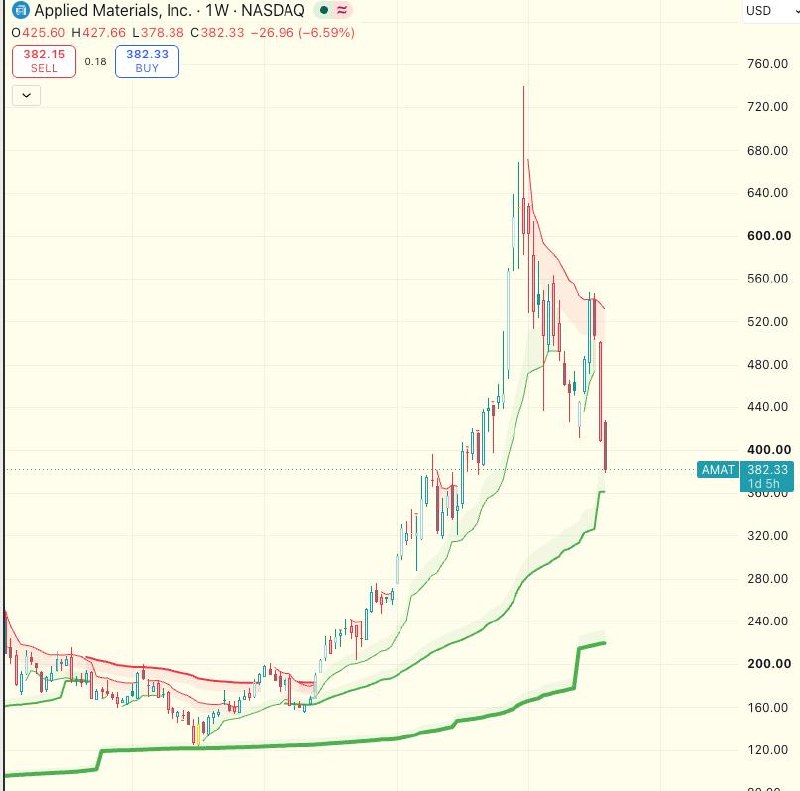
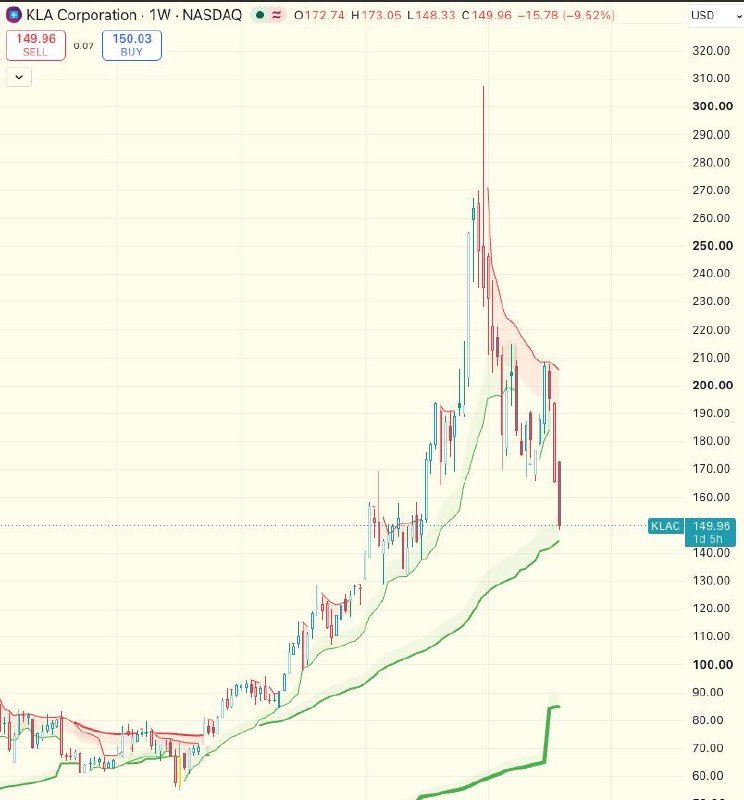
$QQQ 只要不崩,所有的就还有的玩,因为半导体和纳指几乎是共享风险敞口,$NVDA 也在一个同样关键的位置,只要这俩都能守住目前的位置,半导体就还有希望。
💬 Comment
1792744360#5087
Reply#5079
IBKR 组合日报|2026-10-22 报表起止:2026-10-21(单日);LastBusinessDay,上一交易日收盘快照(T-1/EOD),不是实时持仓。 券商生成:2026-10-22 04:30:26(源数据未注明时区);查询:2026-10-22 08:30:2…
IBKR 组合日报|2026-10-23

数据区间:2026-10-22 至 2026-10-22。IBKR Flex LastBusinessDay,属上一交易日收盘快照(T-1/EOD),不是实时持仓。
券商生成:2026-10-23 04:30:26,源未注明时区;采集:2026-10-23 08:30:26 UTC,仅代表查询时间。

一句话判断:本期减少了事件型分散持仓,却进一步押注纳指与半导体;净现金为负又叠加产品内置杠杆,当前更需要恢复承受回撤的空间,而不是继续增加同方向工具。

本期真实变化
比较 2026-10-21 → 2026-10-22 报表,执行指纹识别到:
• 新建 NVDA:0.00% → 2.50%。
• 加仓 SMH:24.17% → 27.15%。
• 加仓 TQQQ:4.73% → 6.26%。
• 清仓 AMKR:0.95% → 0.00%;XENE:1.56% → 0.00%。
这是报表间的持仓动作,不代表今天成交;权重变化还含价格与净值分母影响,不能直接当成交易规模。其他持仓未识别到动作,不因权重漂移推断调仓;公司行动也可能改变执行指纹。

当前角色结构|均为账户净值权重
• 非杠杆增长核心:QQQM 41.07%(纳指ETF);SMH 27.15%+SOXX 22.43%(半导体ETF)。合计 90.65%,其中半导体ETF已占 49.58%。
• 非杠杆单股卫星:NVDA 2.50%(AI计算平台);SKHY 3.11%(SK hynix ADR,存储/HBM);HOOD 1.14%(券商与交易平台)。合计 6.75%;HOOD不是防守型金融配置。
• 杠杆战术仓:合计 22.01%。TQQQ 6.26%为纳指每日三倍;SOXL 5.81%为半导体指数每日三倍;SMH3 2.55%为SMH每日三倍ETP,属于债务证券结构,并非普通ETF。
• 单股杠杆也计入上述战术仓:MUU 5.40%为Micron每日两倍ETF;SNXX 1.99%为Sandisk每日两倍ETF,不是现金工具。
• 收益型权益、独立持有的现金等价物/短债仓均为 0.00%;净现金权重 -19.42%。负净现金不是负的Excess Liquidity,也不能据此得出币种借款拆分或可用融资额度。

关键风险与行动框架
1. 减少事件风险,不等于降低组合风险。 清掉事件卫星后,新建NVDA、加SMH与TQQQ,使收益来源更依赖同一轮科技/半导体上涨。NVDA直持是对已有ETF内含敞口的主动加码,不是从零开始的独立配置。
2. 半导体重叠比持仓名称显示的更集中。 半导体/存储专属持仓资本权重合计 70.94%,还未穿透QQQM与TQQQ中的相关成分;其中MUU、SNXX、SKHY的存储倾斜已占 10.50%。SMH与SOXX可以提供不同权重结构,却不是跨行业分散;这些统计与战术仓重叠,不能再相加。
3. 战术仓已能主导回撤。 按各产品每日目标倍数静态折算,22.01%的杠杆仓对应约 58.64%的底层名义敞口;全组合多头名义敞口约为净值的 156.04%。这不是实测风险倍数或多日固定收益倍数:震荡复利、跳空、融资费用和保证金要求变化会共同影响承受力。
4. 先收回选择权,再考虑加速。 在取得当期Excess Liquidity、维持保证金和币种现金明细前,不扩大融资、杠杆战术仓或潜在期权指派义务。若要减压,优先评估收缩重叠杠杆、用释放资金降低负现金,再决定非杠杆核心是否需调整;无需把降低杠杆等同于否定长期AI/半导体逻辑。本数据不足以估算强平距离或安全可借额度。

产品核验:
MUU:https://direxion.com/product/daily-mu-bull-and-bear-leveraged-single-stock-etfs
SNXX:https://www.tradretfs.com/snxx
SMH3:https://leverageshares.com/en-eu/etps/leverage-shares-3x-long-semiconductors-etp/
SKHY:https://news.skhynix.com/en/skhynix-lists-adrs-on-nasdaq/
💬 Comment
1792682300#5080
media from channel -1002340127677 #5080
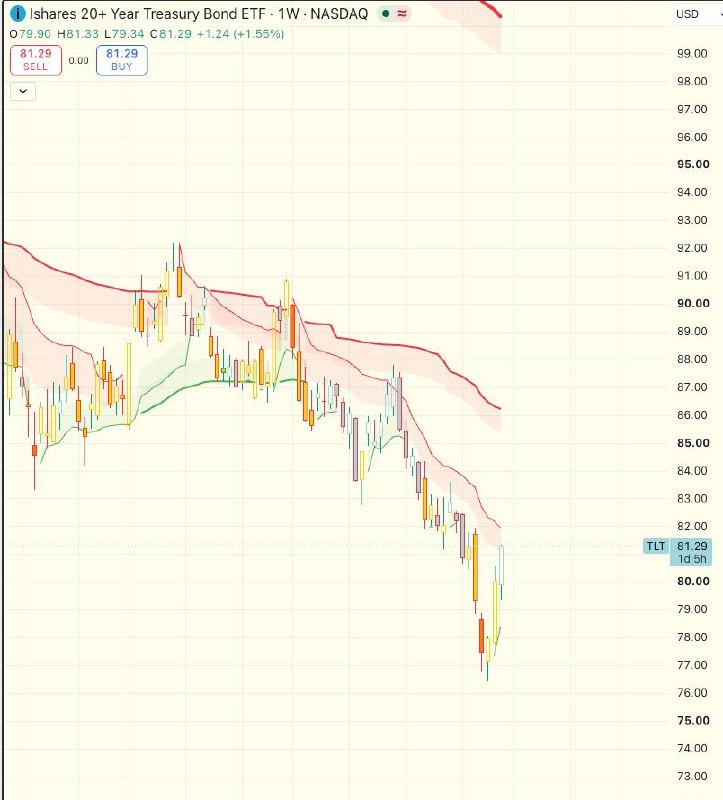
20年美债目前在测试压力,我是如此希望它失败
💬 Comment
1792657994#5079
Reply#5075
IBKR 组合日报|2026-10-21 报表区间:2026-10-20 至 2026-10-20,LastBusinessDay(T-1/EOD),非实时持仓。 券商生成:2026-10-21 04:30:26,源数据未注明时区;查询:2026-10-21 08:30:26 U…
IBKR 组合日报|2026-10-22
报表起止:2026-10-21(单日);LastBusinessDay,上一交易日收盘快照(T-1/EOD),不是实时持仓。
券商生成:2026-10-22 04:30:26(源数据未注明时区);查询:2026-10-22 08:30:26 UTC。查询时间不代表持仓更新时间。

一句话判断
SKHY 减仓降低了单一公司的风险,但组合仍是半导体主导、融资叠加产品杠杆;下一步应优先减少重复杠杆、恢复现金选择权,而不是增加新方向。

本期真实变化
比较 2026-10-20 → 2026-10-21 报表,持仓指纹识别到 SKHY 减仓,权重由 6.22% 降至 3.11%,下降 3.11 个百分点。不是仅凭权重下降推断交易,也不代表今天成交。
其余持仓未识别到符合检测规则的增减动作;不能把权重漂移当作调仓。本次没有前期完整袖套与现金数据,不推算整体降风险幅度或卖出资金去向。

当前角色结构|均为净值权重
• 非杠杆增长核心:QQQM 38.92%;半导体核心 SMH 24.17%、SOXX 22.16%。合计 85.25%,其中半导体双基金合计 46.33%。
• 杠杆战术仓:SOXL 6.73%(半导体每日三倍)、TQQQ 4.73%(纳指每日三倍)、MUU 5.69%(Micron 每日两倍)、SNXX 2.22%(Sandisk 每日两倍)、SMH3 2.71%(半导体三倍杠杆 ETP 篮子)。合计 22.08%。
• 单股与事件卫星:SKHY 3.11%(SK hynix ADR/存储)、AMKR 0.95%(封装测试)、HOOD 1.11%(零售金融平台)、XENE 1.56%(神经科学新药事件)。
• 收益型权益、真实短债工具:本期均无。净现金权重 -14.07%,不是可用现金,也不是 Excess Liquidity。

关键风险与行动框架
1. 去杠杆比继续换股更重要。 杠杆产品投入资本占 22.08%,按目标倍数粗算对应约 58.33% 的底层多头敞口;全组合粗算约 150.31%。这是目标倍数近似,不是实测风险系数,也不是多日固定收益倍数。若需要减压,优先审视这些战术仓,而非机械削减非杠杆核心;回收资金先降低融资负担。

2. 半导体没有因 ticker 变多而分散。 明确半导体/存储持仓合计 67.74%,还未穿透计入 QQQM、TQQQ 内的芯片成分。SMH 与 SOXX 是同一行业的不同权重组合,不是互相对冲;应共用行业风险预算,而不是各自再配一套杠杆仓。此主题口径与上述角色分组重叠,不能重复相加。

3. SKHY 降压有效,但存储仍不是轻仓。 SKHY、MUU、SNXX 的直接资本合计 11.02%,按杠杆目标粗算约 18.93% 的底层敞口,另有基金内间接持仓。Micron/SK hynix 的 DRAM、HBM 与 Sandisk 的 NAND 并非同一业务,但不能据此视为低相关分散。优先保住减仓后的风险余地,不急着用 MUU、SNXX 补回风险。

4. SMH3 不能继续简单理解为“三倍 SMH”。 发行人现行策略使用旗下半导体单股三倍 ETP 篮子;依据 2026-10-07 公告,自 2026-10-13 起由半年度改为月度等权再平衡。官网部分旧说明仍提及 SMH 或半年度调整,应以更新公告为准。月度调整是篮子权重重置,不会消除底层日杠杆的路径风险;其基准、成本与结构也不同于直接持有 SMH。

5. 先核实账户缓冲,再考虑新增风险。 净负现金意味着需要把融资纳入整个账户预算,但不能据此判断临近强平或计算可借额度。新增杠杆前先检查 Excess Liquidity、维持保证金、分币种现金,以及若存在的期权指派义务。HOOD、XENE 保持卫星定位;业务不同不等于防守资产,尤其新药事件可能跳空。

本期仅做持仓结构判断;没有当期可信价格与图表确认,不提供支撑位或宣称反弹已确认。

产品核验来源
MUU:https://www.direxion.com/product/daily-mu-bull-and-bear-leveraged-single-stock-etfs
SNXX:https://www.tradretfs.com/SNXX
SMH3(产品页及发行人更新公告):https://leverageshares.com/en/etps/leverage-shares-3x-long-semiconductors-etp/
SKHY:https://www.nasdaq.com/market-activity/stocks/skhy/sec-filings
💬 Comment
1792618283#5077
对于 $META 的电话会,个人觉得有点像是给财报下挫找借口,说不是因为AI资本开支,但是我持有怀疑观点。$META 的长期回报几乎一直是MAG7里的垫底,暂时不会考虑买,毕竟有太多更好的选择
💬 Comment
1792571586#5075
Reply#5069
IBKR 组合日报|2026-10-20 报表起止:2026-10-19(LastBusinessDay,T-1/EOD,非实时) 券商生成:2026-10-20 04:30:26(来源未注明时区);采集:2026-10-20 08:30 UTC。采集时间不代表持仓更新时间。 …
IBKR 组合日报|2026-10-21
报表区间:2026-10-20 至 2026-10-20,LastBusinessDay(T-1/EOD),非实时持仓。
券商生成:2026-10-21 04:30:26,源数据未注明时区;查询:2026-10-21 08:30:26 UTC。查询时间不代表持仓更新时间。

一句话判断:当前是融资支持的纳指+半导体集中组合;首要任务是控制叠加杠杆、恢复选择权,而不是继续增加同方向品种。

本期真实变化
对比 2026-10-19 与 2026-10-20 报表,未识别到份额层面的变化。权重波动不能当作调仓证据,也不能据此判断今天是否成交。

当前角色结构|均为账户净值权重
• 非杠杆增长与行业核心合计 86.03%:QQQM 39.47%(纳指)、SMH 24.31%、SOXX 22.25%(半导体)。
• 杠杆战术仓合计 21.77%:SOXL 6.51%(半导体每日三倍)、MUU 5.62%(Micron 每日两倍)、TQQQ 4.70%(纳指每日三倍)、SMH3 2.71%(半导体三倍 ETP 组合)、SNXX 2.23%(Sandisk 每日两倍)。
• 半导体单股增强:SKHY 6.22%(SK hynix ADR)、AMKR 0.93%(封装测试)。
• 其他卫星:HOOD 1.09%(券商平台)、XENE 1.61%(神经科学药物研发)。
• 证券仓位合计 117.65%,净现金权重 -17.65%;没有短债现金替代仓或收益型权益仓。

关键风险与行动框架
1. 融资与产品内杠杆必须一起管。 杠杆产品投入占比为 21.77%,按目标倍数折算,约对应 57.46% 的底层方向敞口;连同非杠杆持仓,全组合粗略合计约 153.34%。这是不同标的敞口的近似加总,不是组合波动率预测,也不是多日固定倍数;净现金融资已体现在仓位权重中,不应再重复加一次。

2. 半导体不是几个分散的小仓位。 直接归入半导体/存储的持仓合计 70.78%,其中 SMH+SOXX 就有 46.56%;还未计入 QQQM、TQQQ 内部的芯片成分。不同指数有区别,但不能提供跨行业分散。若要减压,优先评估重复杠杆层,再决定行业核心是否需要简化,而不是因为核心较大就机械清掉。

3. 存储增强已足以影响全组合。 SKHY+MUU+SNXX 投入占比 14.07%,按杠杆目标折算约 21.92%,尚未穿透其他基金。HBM/DRAM 与 NAND 并非完全同一周期,但仍共享存储景气风险。MUU、SNXX 不应按普通小额单股看待,更不宜因回撤自动摊低。

4. 净负现金不是强平结论,也不是可借额度。 当前没有净现金干粉;缺少 Excess Liquidity、维持保证金及分币种现金数据,无法判断安全余量。下一步先核对这些字段及任何潜在指派义务;减仓回收资金应优先压低负现金和总敞口,避免立即换入另一个高相关标的。

5. 卫星不能充当防守仓。 HOOD 与 XENE 合计 2.70%,前者偏交易活跃度风险,后者偏临床与监管事件风险。它们增加收益来源,却不能抵消主仓下跌。恢复正的流动缓冲,比继续扩展卫星名单更能保护持仓耐心。

注:主题与战术分类相互重叠,不能把上述主题合计再次相加。SMH3 的现行官方说明为持有半导体个股三倍 ETP 的组合,不宜简单视为 SMH 的三倍复制品;本次未据此推断策略变更日期或交易事件。

产品核验来源:
MUU:https://direxion.com/product/daily-mu-bull-and-bear-leveraged-single-stock-etfs
SNXX:https://www.tradretfs.com/snxx
SMH3:https://leverageshares.com/en-eu/etps/leverage-shares-3x-long-semiconductors-etp/
SKHY:https://news.skhynix.com/en/skhynix-lists-adrs-on-nasdaq/
💬 Comment