tg2web

Telegram channel → Live website · Paginated view

● cursor 4915
1787222125#4911
media from channel -1002340127677 #4911
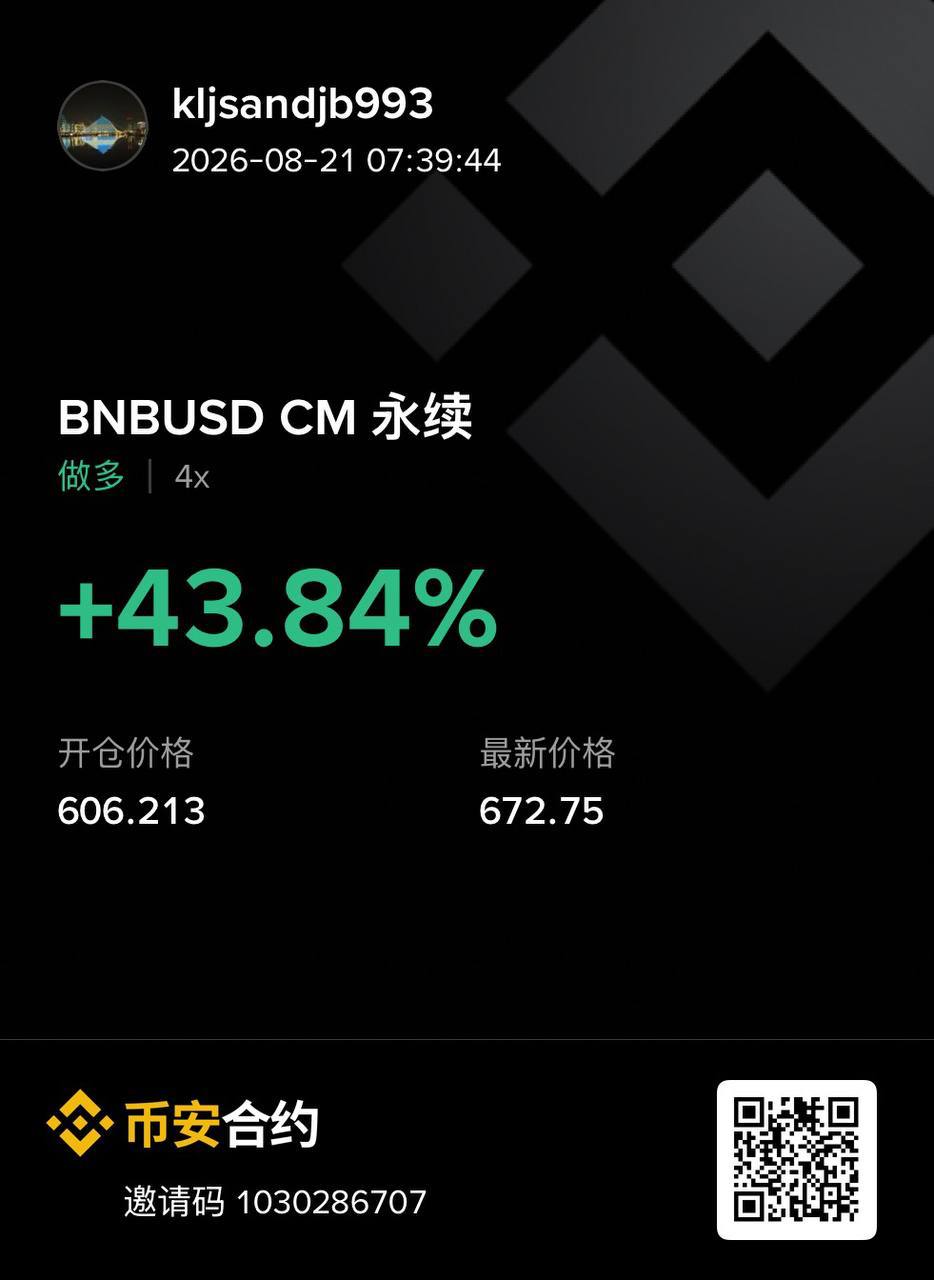
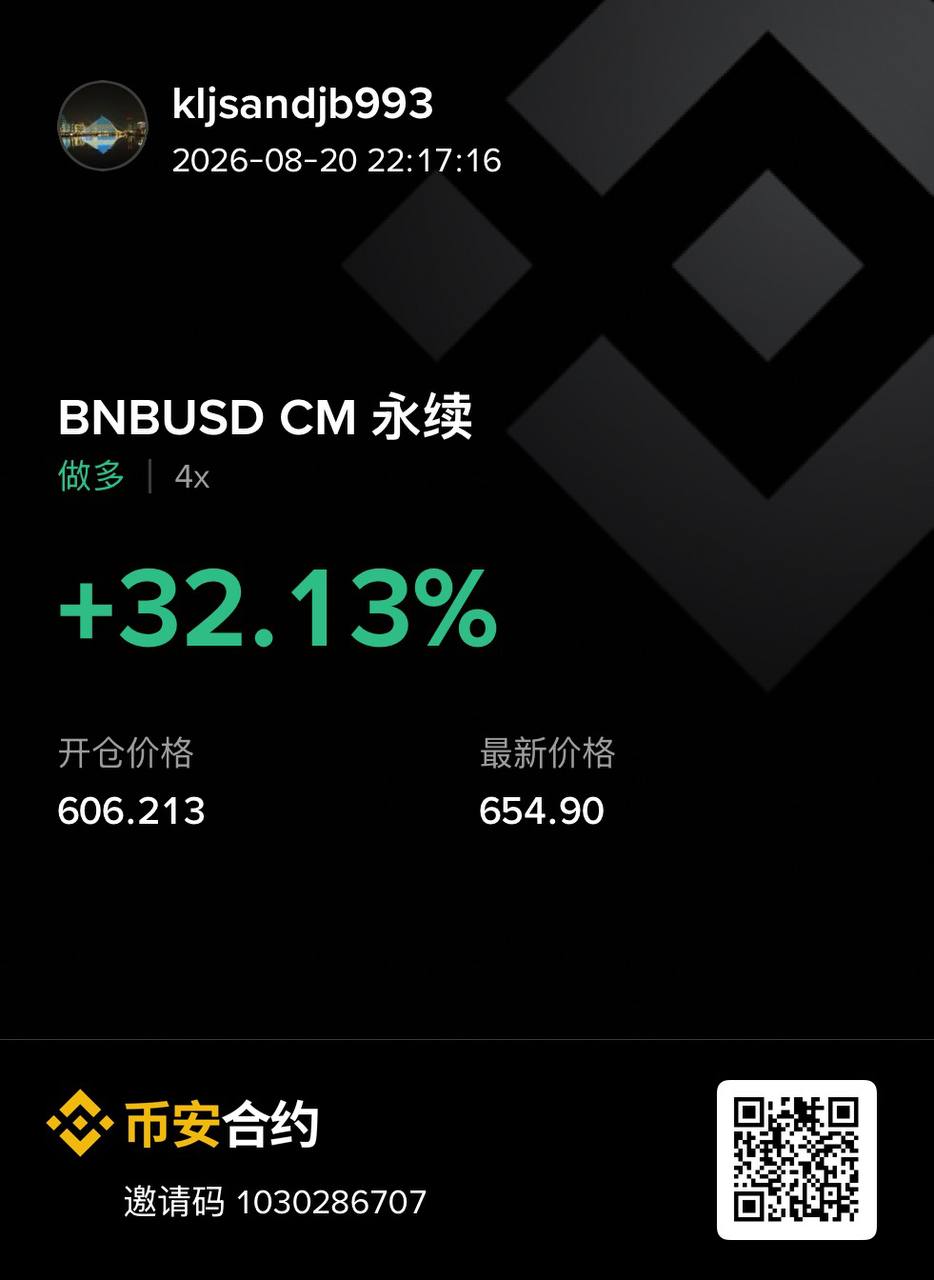
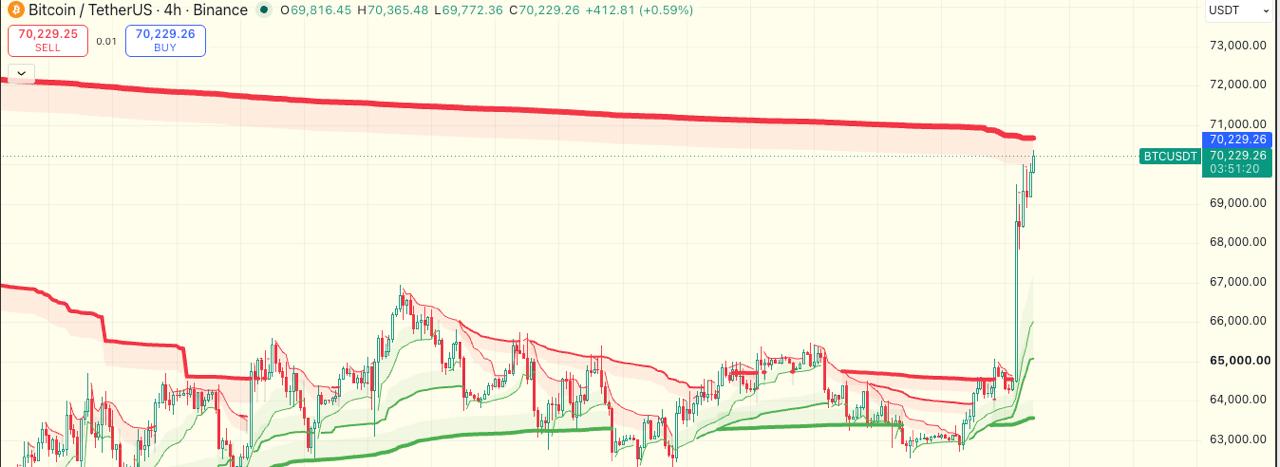
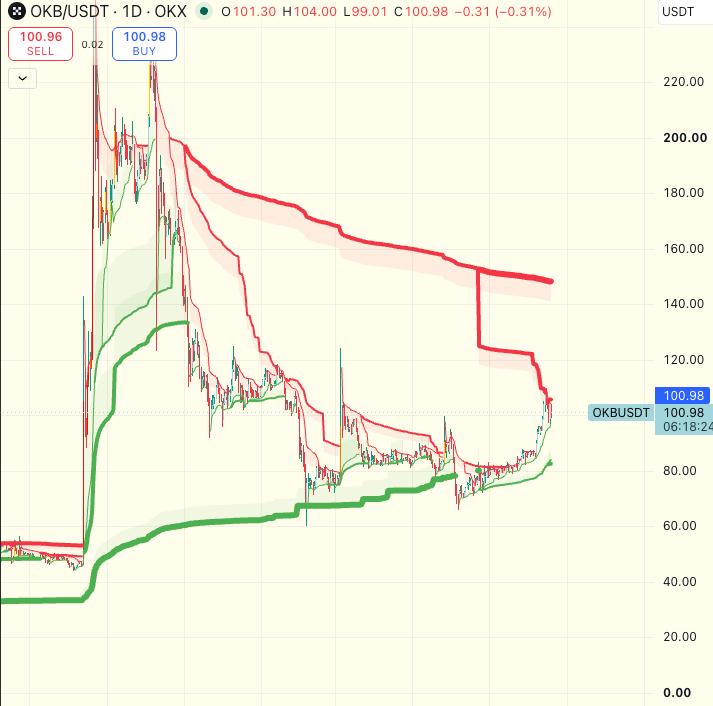
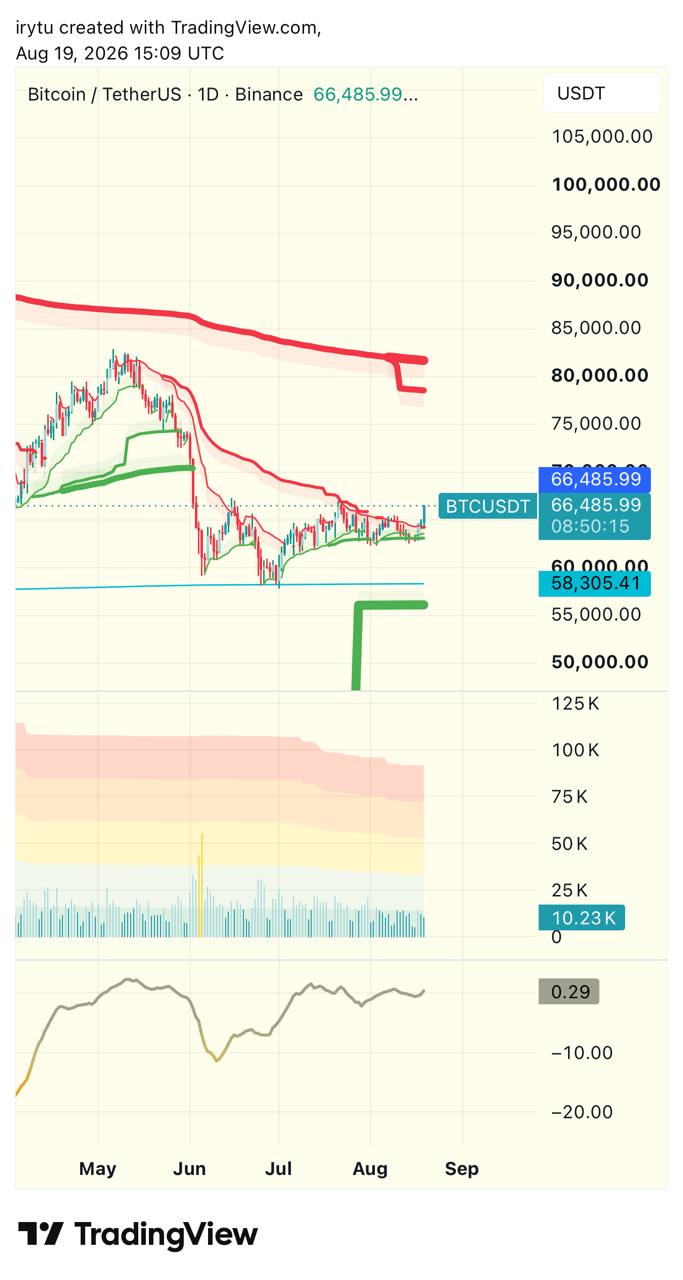
注意这里top finder,适当止盈落袋为安
💬 Comment
1787214985#4910
Reply#4909
是,医学意义上确实称得上里程碑,甚至可能是肿瘤治疗史上的一个分水岭。 但更准确的说法是:它证明了一条此前充满想象、如今第一次在大型Ⅲ期试验中走通的路线;还不是“人类已经攻克癌症”。 真正突破在哪里? 这项药物叫 intismeran autogene(V940/mRNA‑…
之前几周还动过歪心思想买 MRNY 分红股最后还是算了,这么一想也是命啊哈哈哈
💬 Comment
1787214941#4909
是,医学意义上确实称得上里程碑,甚至可能是肿瘤治疗史上的一个分水岭。
但更准确的说法是:它证明了一条此前充满想象、如今第一次在大型Ⅲ期试验中走通的路线;还不是“人类已经攻克癌症”。

真正突破在哪里?

这项药物叫 intismeran autogene(V940/mRNA‑4157):

1. 切除患者的黑色素瘤并测序;
2. 找出这个人肿瘤独有的突变;
3. 为其定制一支最多编码 34种新抗原 的mRNA治疗;
4. 教会患者自己的T细胞识别残余癌细胞;
5. 再与PD‑1免疫药物 Keytruda 联用,解除免疫系统的“刹车”。

可以理解为:不是生产一种给所有人打的癌症疫苗,而是读取每个人癌症的“指纹”,一人一苗。

在INTerpath‑001试验中,1,137名已经完整切除、但复发风险很高的ⅡB—Ⅳ期黑色素瘤患者,被随机分配接受:

- 个体化mRNA治疗 + Keytruda
- Keytruda + 安慰剂

预设的中期分析已经同时达到:

- 无复发生存期 RFS
- 无远处转移生存期 DMFS

而且不是与无治疗对比,是击败了已经有效的标准治疗Keytruda单药。这是首个取得阳性Ⅲ期结果的个体化新抗原治疗,也是首个成功的mRNA癌症治疗Ⅲ期试验。[1][2]

为什么可以说是“全人类的福音”?

因为它验证的不只是一款黑色素瘤药,而是一套可能扩展的技术范式:

肿瘤测序 → AI/算法挑选新抗原 → 快速定制mRNA → 动员患者自身免疫系统。

Merck和Moderna目前已在肺癌、膀胱癌、肾癌等多种肿瘤开展九项Ⅱ/Ⅲ期研究。[1] 如果其中一部分继续成功,癌症治疗可能从“按癌种用药”,进一步进入真正按每个人肿瘤突变定制药物的时代。

但现在还不能说“癌症被攻克”

几个关键限制必须分清:

- 目前只证明了高危、已经切除的皮肤黑色素瘤,并非所有癌症。
- 它是术后辅助治疗,目标是消灭微小残留、减少复发,不是把大块晚期肿瘤直接清除。
- 它是与 Keytruda联用 的成果,不能简单说“mRNA疫苗单独治好了癌症”。
- 这次只是公司公布的topline结果:Ⅲ期的具体风险下降百分比、绝对复发率、各亚组和严重不良反应率尚未公开。
- 总生存期 OS仍在继续随访,现在证明的是延迟复发和远处转移,还没有正式证明患者最终活得更久。
- FDA尚未批准;公司准备公布完整数据并与监管机构讨论申报。[1][3]

特别注意:新闻里常见的复发或死亡风险下降49%、远处转移或死亡风险下降59%,是此前较小规模的Ⅱ期长期随访结果,不是这次Ⅲ期刚公布的具体数字。Ⅲ期效应究竟有多大,还要等完整数据。[1]

我的判断

对高危黑色素瘤患者:很可能是实实在在的重大福音。
对整个肿瘤学:是mRNA个体化癌症治疗从“有希望”跨入“Ⅲ期临床验证”的历史节点。
对全人类:可以说打开了一扇非常重要的门,但门后还有审批、长期生存、其他癌种复制、生产速度和可负担性等难关。

至于MRNA股价一天暴涨177%,本质上是市场突然不再只把Moderna看成“新冠疫苗公司”,而开始给它的个体化癌症平台定价;但涨幅本身不等于Ⅲ期疗效有177%那么夸张。医学突破是真的,短期股价则已经把相当多的未来成功提前计价了。

Sources

[1] Merck and Moderna:INTerpath‑001Ⅲ期顶线结果
[2] ClinicalTrials.gov:INTerpath‑001 / NCT05933577
[3] ABC News:个体化mRNA癌症疫苗Ⅲ期结果及监管状态
💬 Comment
1787214796#4908
Reply#4890
公开组合风险日报|2026-08-18(T-1/EOD) 数据源:LastBusinessDay;IBKR 于 2026-08-19 04:30 UTC 生成。它是最新可用 Flex 快照,不是盘中实时持仓;当日交易尚不能由本报告确认。 一句话判断 这次不是价格漂移,而是把大…
IBKR 组合风险日报|2026-08-20

数据:2026-08-19 T-1/EOD;period=LastBusinessDay;IBKR 生成于 2026-08-20 04:30 UTC。这里是最新可用 Flex 快照,不是盘中实时持仓;今天的交易尚不可确认。

一句话判断
本期不是价格漂移:SOXL 加仓、DUOL 清仓、NBIS 新建。组合效果是把一部分卫星风险从消费者软件转向资本密集型 AI 算力,同时提高杠杆半导体预算,整体对 AI/半导体去风险更敏感。

本期真实变化
- 加仓 SOXL:6.81% → 8.53%,杠杆战术仓明显变重。
- 清仓 DUOL:2.46% → 0.00%,其相关建议随仓位退出。
- 新建 NBIS:0.00% → 2.37%,作为 AI 基建运营商观察仓,而不是普通软件股。
- 上述变化由私有执行指纹确认;DRIP、拆股或公司行动仍是必要的审慎保留项。

模型重算的组合角色
- 一级流动缓冲:10.33%。这才是可直接部署的 dry powder。
- 收益现金流主袖:OVL + GPIQ 合计 40.47%,袖内接近目标 50/50。
- 半导体收益卫星:CHPY 10.75%;应与主收益袖分开管理。
- 无上限半导体核心:SMH 9.91%。
- 杠杆战术仓:SOXL + TQQQ 合计 11.08%。
- 直接半导体链条约 30.99%;若把 NBIS 作为资本密集型 AI 基建运营商计入相关风险,广义 AI 资本开支相关暴露约 33.36%。

关键分析
1. SOXL 本期权重增加 1.72 个百分点,且已占杠杆战术仓的大头。日内重置、波动损耗和半导体集中会在回撤中叠加;收益型 ETF 的分配不能替它提供风险缓冲。
2. NBIS 已核验为 Nebius Group,其核心业务是 AI 基础设施。它与芯片供应商的商业模式不同,却会在 AI 资本开支降温时高度相关;新增仓位没有真正稀释现有 AI 因子,还带来合同转化、资本开支、融资与稀释风险。
3. OVL 与 GPIQ 的接近 50/50 是当前最整齐的部分,但两者仍是权益风险。OVL 以美股大盘加卖出 put spread 获取增量收益;GPIQ 依靠期权溢价换取现金流并让渡部分强势上涨。它们都不是债券或现金替代。
4. CHPY 已是两位数半导体收益卫星。发行人对最近一次分配的估算为 100% ROC;最终税务分类仍可能调整,但这足以提醒:高分配不等于新增总回报,更不等于防守资产。
5. 一级流动缓冲 10.33% 尚可,但与 11.08% 的杠杆战术仓相比并不宽裕;再叠加 MSTR/MSTY 的加密相关尾部风险,不适合同时继续堆叠 CHPY 与 SOXL。

当前行动框架
- 在区间地图恢复新鲜度前,不给具体价位结论;仓位纪律上,CHPY 与 SOXL 都应暂停追加。若需要降压,优先削减杠杆战术风险,而不是先动 SMH 核心。
- NBIS 先按 2.37% 观察仓管理;只有合同转化、资本效率、融资与稀释证据改善后,才讨论升级。
- 保留 10.33% 一级流动缓冲;把 OVL、GPIQ、CHPY 的分配视为权益策略现金流,不与 dry powder 混算。
💬 Comment
1787213363#4907
media from channel -1002340127677 #4907
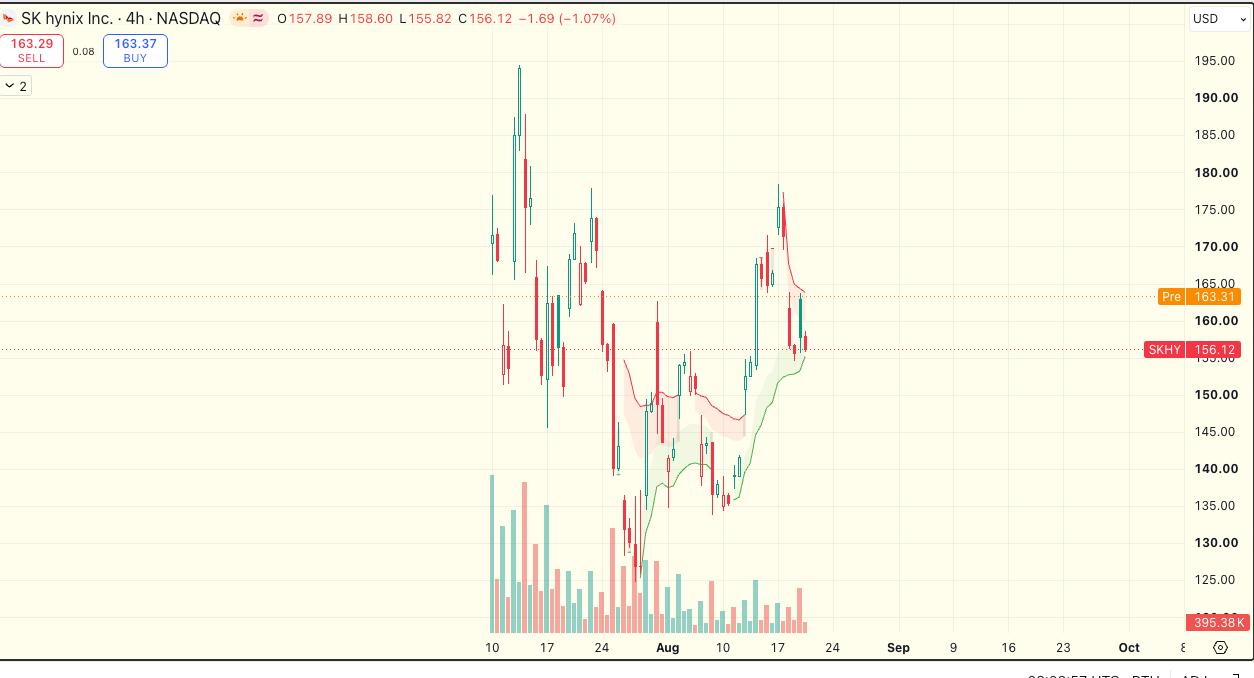
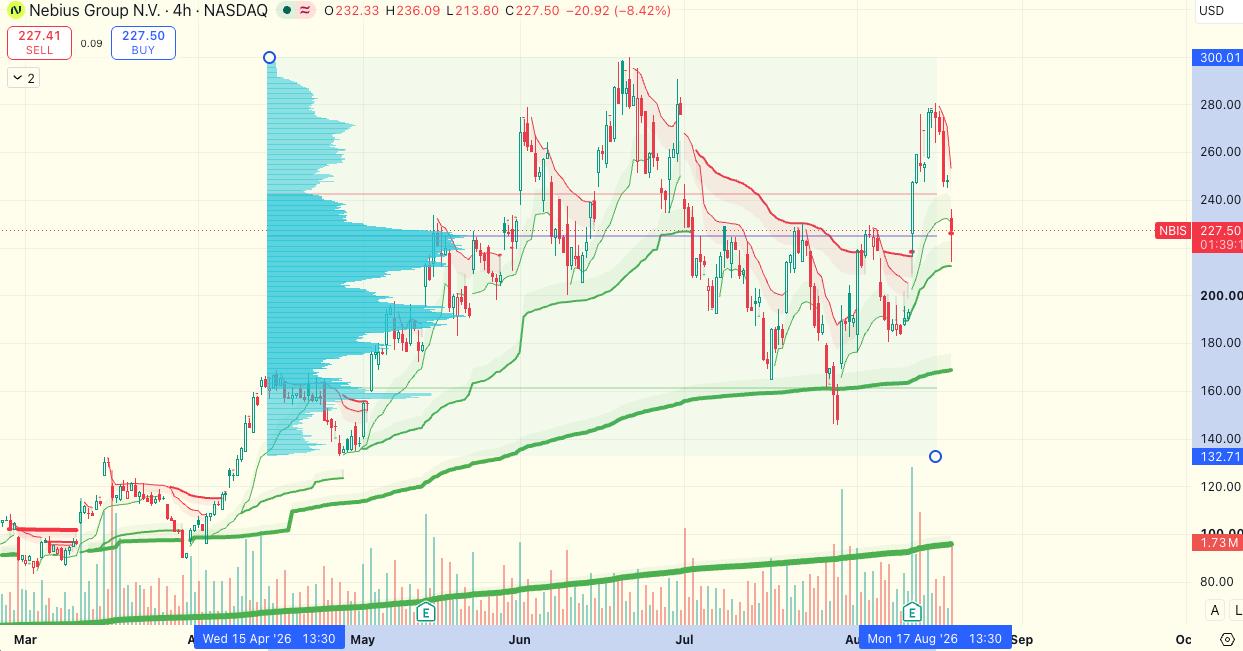
值得关注的还有这个地方的压力,我赌突破的概率大?但我不会用真金白银去赌这种😂
💬 Comment
1787213288#4906
media from channel -1002340127677 #4906
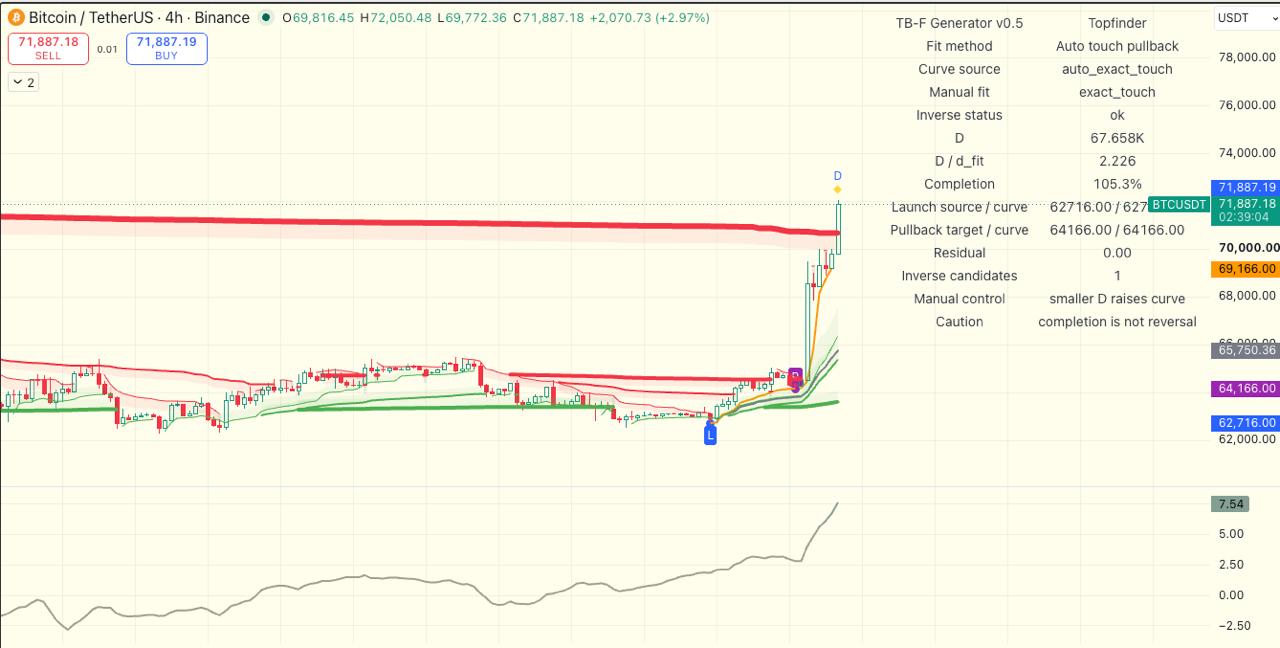
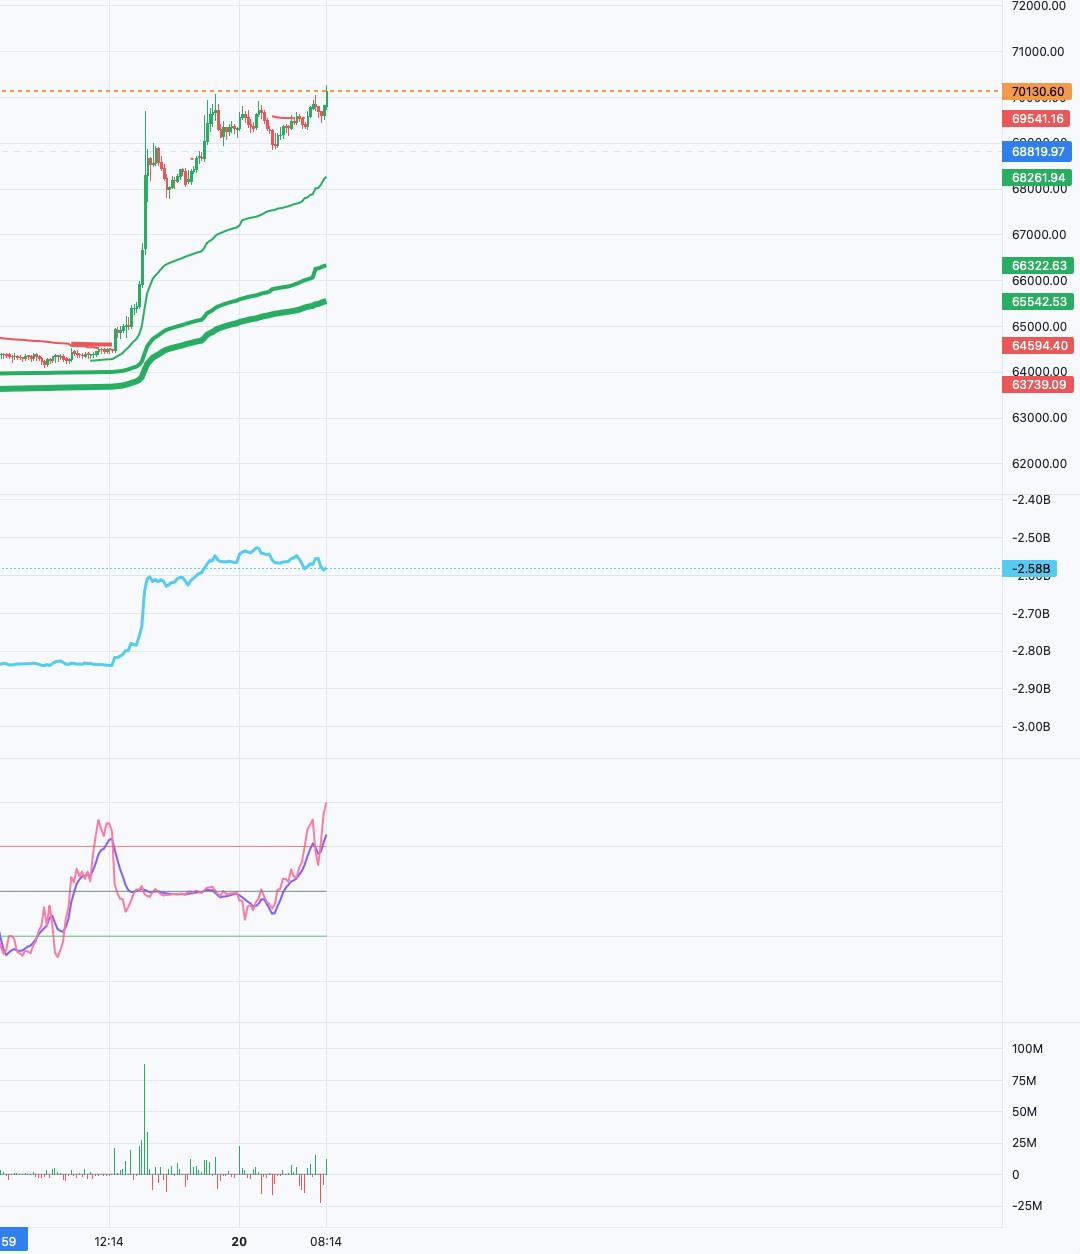
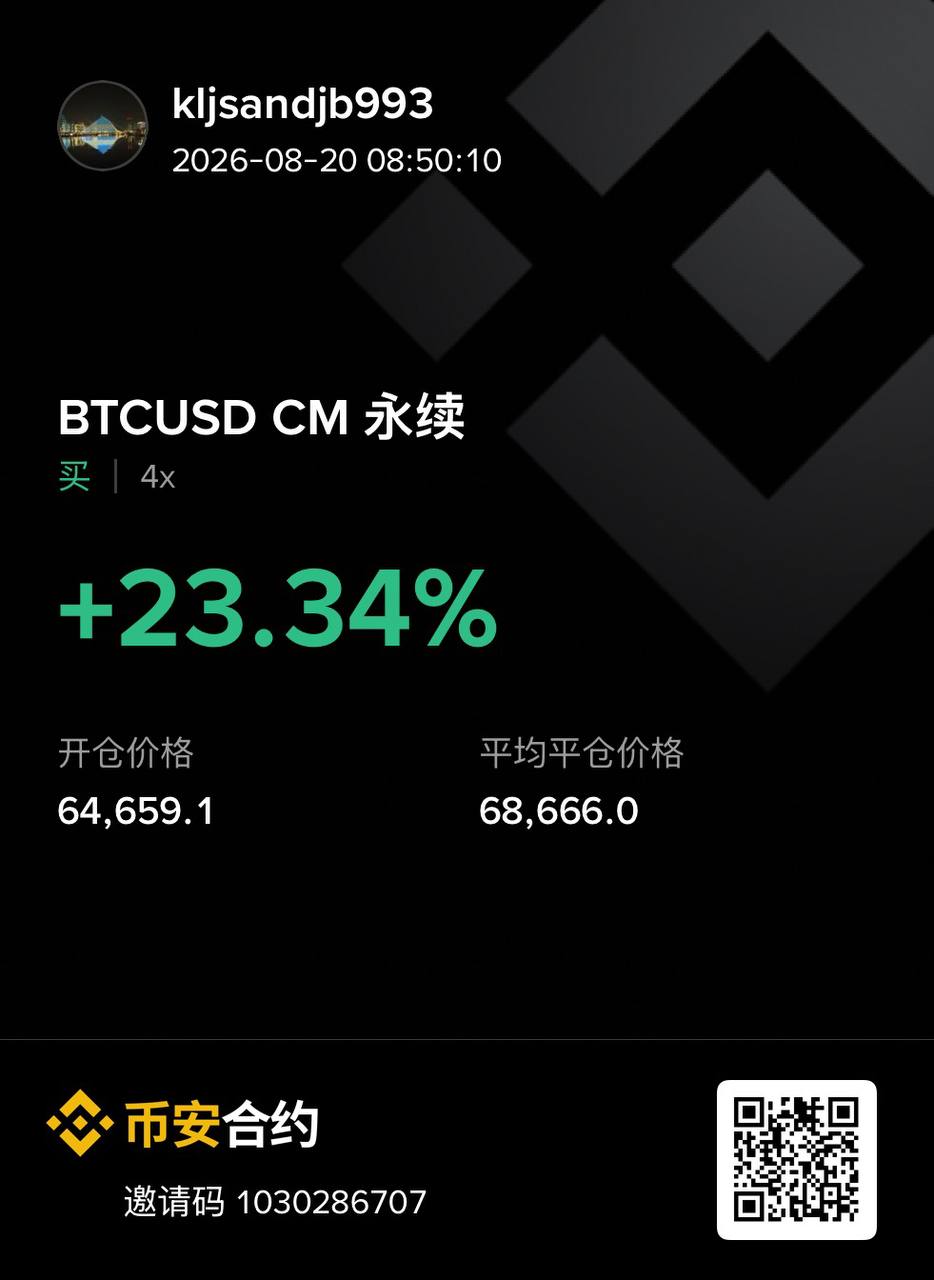
$BTC 出现这种情况,大概率还没涨完,典型的sell absorption
💬 Comment
1787174446#4904
币圈的牛市基本上不是主动买上来的,而是被迫买上来的,也就是空头燃料。这次估计也不会例外的,现在就是逼空,今天从64k拉到69k,大部分人更喜欢摸顶而不是追高,摸顶的人多了就形成期货空头清算链,增加了被迫在未来买回的义务。
💬 Comment
1787161326 · edited#4902
media from channel -1002340127677 #4902
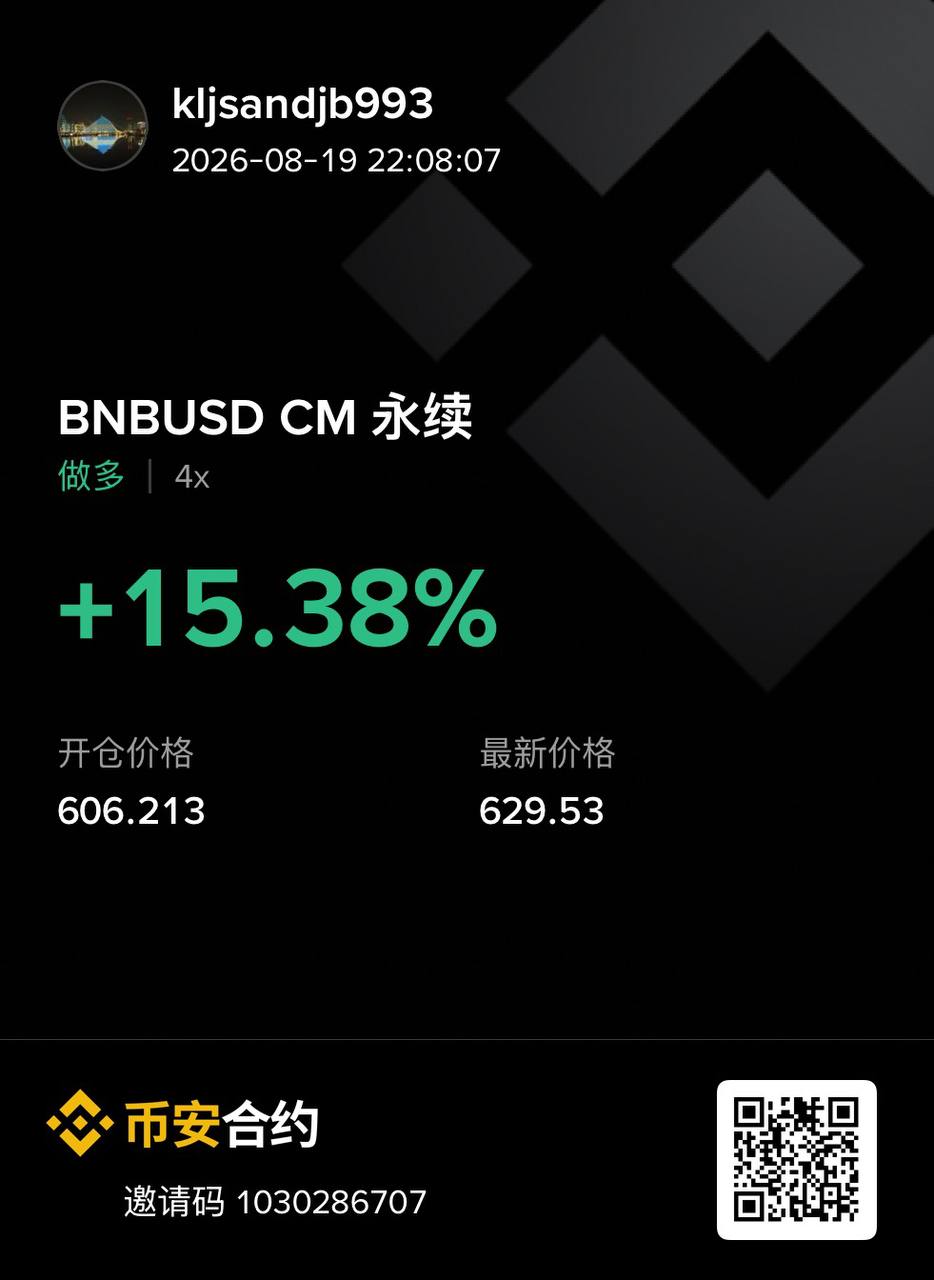
$OKB 全部清仓并且删掉了OKX app,虽然赚钱了,但是只想说一声:垃圾币+垃圾平台
💬 Comment
1787158960#4901
media from channel -1002340127677 #4901
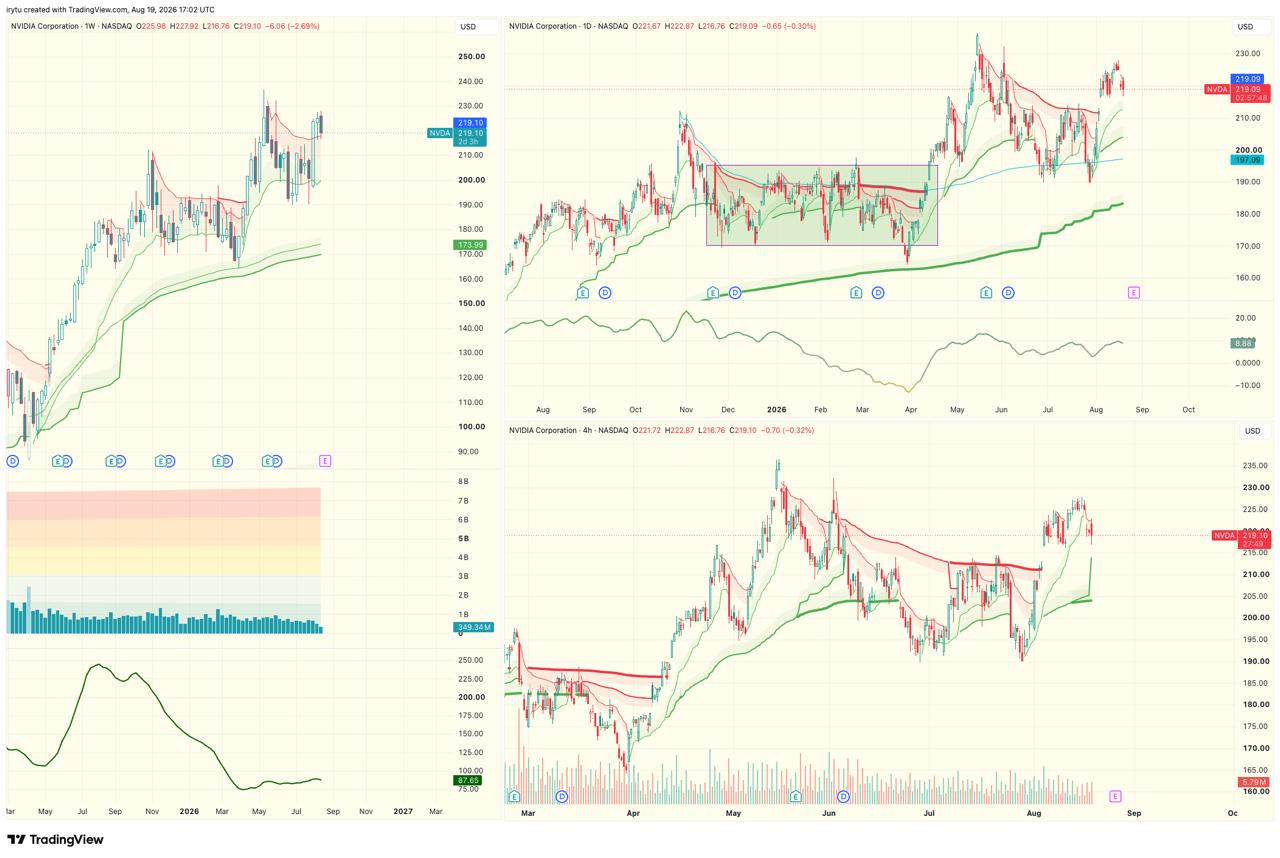
风向标 $NVDA 只要不垮,半导体叙事就不会垮,目前来看没有这个证据😂
💬 Comment
← Back to first page Next page →