tg2web

Telegram channel → Live website · Paginated view

● cursor 4995
1790238703#4994
Reply#4992
组合风险日报|2026-09-23 数据:2026-09-22 T-1/EOD;period=LastBusinessDay;IBKR 生成于 2026-09-23 04:30:29 UTC。这是最新可用 Flex 快照,不是盘中实时持仓。 一句话判断 流动缓冲充足,但已投入的…
IBKR 组合风险日报|2026-09-24
数据:2026-09-23 T-1/EOD;Flex period=LastBusinessDay,生成于 2026-09-24 04:30 UTC。这是最新可用快照,不确认当日交易。

一句话判断
新增券商仓让盈利来源更分散,但并没有降低半导体重叠;约四成现金仍是组合最大的缓冲。现在更值得管的是同一行业的多层叠加,而不是因为 QQQM 权重大就机械减仓。

本期真实变化
• 新建 SCHW 2.34%、IBKR 2.15%、SKHY 0.89%,合计现权重 5.38%。识别来自持股份额变化,非价格漂移;公司行动仍需留意。
• 一级流动缓冲从 45.05% 降至 39.99%,下降 5.06 个百分点。不能把这个权重差直接等同于买入资金占比,价格和其他现金流也会影响分母。

按实际产品重算
• 一级流动性:现金 39.99%;本期未见 SGOV/BIL。
• 不设期权上涨封顶的指数仓:QQQM 21.53%+SMH 9.90%+SOXX 5.32%,合计 36.75%。
• 收益型权益:CHPY 8.21%,全部来自半导体收益卫星。
• 杠杆战术:SOXL 3.44%;本期未见 TQQQ。
• 半导体单股:AMKR/AMAT/SKHY 合计 5.63%;券商平台:SCHW+IBKR 合计 4.49%。
• 其他小仓:XENE 1.03%、RDDT 0.36%、ALP 0.02%;ALP 已核对为 Alpha Compute,具体风险归类待进一步核验。
以上为互斥角色分组;跨组行业暴露另计。百分比未完全归齐的尾差不擅自分配。

关键分析
1. QQQM 是增长核心 ETF,不是单股卫星。 已核验的 ETF 合计为 48.40%,原采集标签低估了基金仓位。QQQM 的 21.53% 应看指数内部集中度及与半导体的重叠,不能套用单股重仓规则。

2. 半导体风险比 ticker 数量更集中。 SMH/SOXX/CHPY/SOXL 加半导体单股合计 32.50%,约占已列证券仓的 54.23%;这还没有穿透 QQQM 内的芯片持仓,也不是杠杆调整后的风险敞口。SMH 与 SOXX 主要是同业不同权重配置,不是两个独立分散方向。SKHY 是 SK hynix 的美国存托证券,新增的是 HBM/DRAM/NAND 敞口,而非新资产类别。

3. 券商仓是业务分散,不是避险。 SCHW 更应关注财富管理、客户现金与存款利差;IBKR 更侧重全球交易平台、佣金与融资利息。合计 4.49% 仍是可观察的卫星规模,但两者共同受客户资产、交易活跃度及利率影响;不能因买了券商股就认为市场回撤风险消失。

4. CHPY 已不是可忽略的小点缀。 8.21% 应占用明确的半导体风险预算。它持有股票并卖出看涨价差,期权覆盖会削弱部分上涨参与,却没有给股票下跌设保底;分配可能含 ROC,不能当成纯股息或安全收益。GPIQ/OVL 本期均未见,不能继续描述成已建好的收益主袖。评价 CHPY 要看含分配总回报和基金净值,而不是周派息频率。

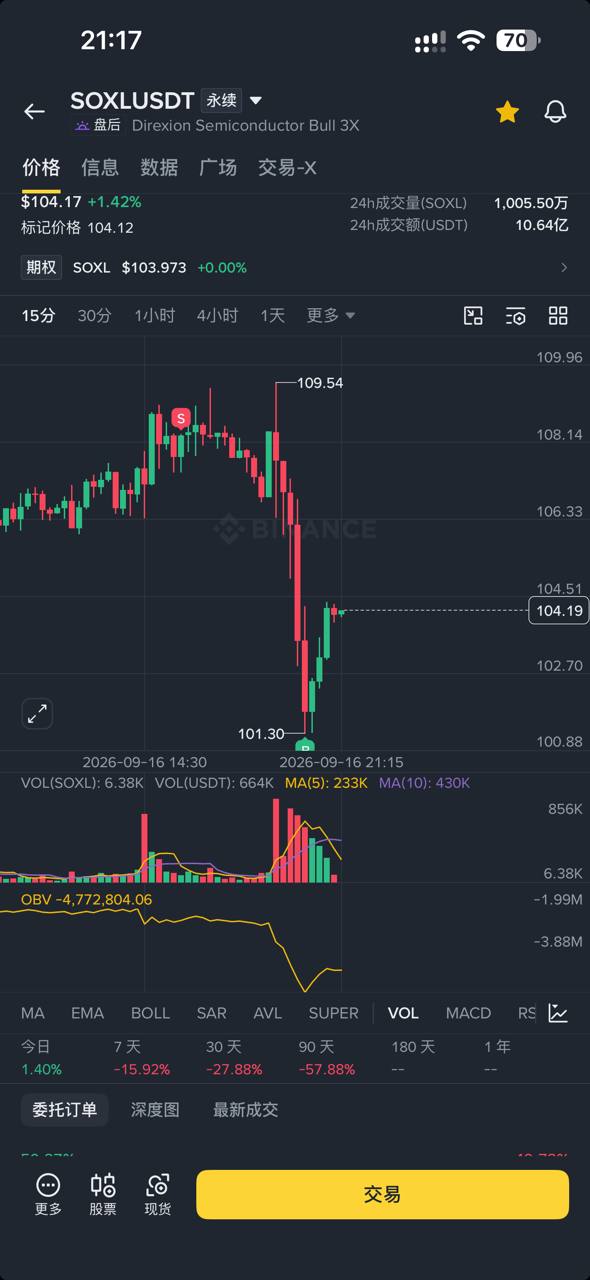
5. SOXL 要按风险敞口,而非仅按本金权重看。 按每日三倍目标作粗略换算,3.44% 对应约 10.32% 的单日基准敞口;这不是长期固定倍数,震荡与每日重置会改变结果。现金充足不等于应扩大杠杆,也不能用现金占比代替保证金安全指标。

当前行动框架
• 保留等待能力,不急于把剩余现金补满。SCHW/IBKR/SKHY 先按观察仓管理,后续扩仓分别要求经营证据和价格条件。
• 半导体新增资金先问“增强哪一层、替代哪一层”;若需要降压,先审视 SOXL 与重叠卫星,不必机械削减 QQQM 或核心 SMH。CHPY 维持卫星定位,不因分配频繁自动加码。
• 区间数据已过期,本期不引用旧支撑压力,也不判断当前买点。

产品核验:Invesco QQQM、YieldMax CHPY、SK hynix 官方公告、Direxion 产品说明及 SCHW/IBKR 官方业绩资料。
https://invesco.com/qqqm
https://yieldmaxetfs.com/our-etfs/chpy/
https://news.skhynix.com/en/skhynix-lists-adrs-on-nasdaq/
💬 Comment
1790152314#4992
Reply#4989
组合风险日报|2026-09-22 最新可用 Flex 快照:2026-09-21,LastBusinessDay/T-1 EOD。 报表生成:2026-09-22 04:30:41 UTC;不代表盘中持仓,当日交易尚不可确认。 一句话判断 这次是实质降风险:减轻半导体、杠杆与…
组合风险日报|2026-09-23
数据:2026-09-22 T-1/EOD;period=LastBusinessDay;IBKR 生成于 2026-09-23 04:30:29 UTC。这是最新可用 Flex 快照,不是盘中实时持仓。

一句话判断
流动缓冲充足,但已投入的风险资本仍明显押注科技与半导体;眼下更值得管理的是同赛道叠加,而不是机械削减最大的 QQQM。

本期真实变化
未识别到真实调仓:采集结果未提供份额支持的交易变化信号,不据此断言没有交易,也不把权重漂移当成买卖。当日交易需等待后续快照确认。

重新归类后的结构
• 一级流动缓冲:45.05%,仅现金及真正现金等价物。
• 无期权卖出封顶的指数增长仓:36.84%——QQQM 21.56%、SMH 9.93%、SOXX 5.35%。
• 半导体期权收益仓:CHPY 8.31%。
• 每日杠杆战术仓:SOXL 3.55%。
• 单股/事件卫星:6.24%——AMKR 2.55%、AMAT 2.21%、XENE 1.10%、RDDT 0.36%、ALP 0.02%。
按展示权重重算,ETF 合计约 48.70%。QQQM 是纳指 ETF,SOXX 是半导体 ETF,不能沿用采集器的单股标签和 ETF 汇总。分项存在舍入差异。

关键判断
1. 现金稳住全局,持仓内部并不分散。 半导体相关产品及直接个股合计约 31.90%,约占已列证券仓的 58.1%。这是投入资本口径,尚未穿透 QQQM 的芯片持仓,也没有折算杠杆和期权敏感度,不能当作完整风险敞口。AMAT 的 2.21% 同样只是直接设备股仓位,并非全部设备层暴露。

2. QQQM 是增长主轴,不是超重单股。 21.56% 应按长期核心预算评估;SMH 与 SOXX 合计 15.28%,主要是不同权重的同一产业暴露,并非跨行业分散。若要简化,先明确 SOXX 相对 SMH 的独立用途,再考虑减少重复配置。

3. CHPY 已不是可以忽略的小卫星。 8.31% 接近 SMH 的体量。其半导体股票加卖出看涨价差策略,用部分上涨参与换取期权收入,仍承担股票下跌;买入更高执行价看涨期权又使它不同于永久完全封顶的普通备兑。分配不保证,也不等于总回报或纯股息,可能含资本返还。本期没有 GPIQ/OVL,不能继续描述成原先的双基金收益主袖;目前期权现金流反而集中在半导体。

4. SOXL 的风险预算不能只看 3.55%。 按每日三倍目标粗算,对应约 10.65% 的单日指数名义敞口;这不是长期收益倍数,更不是整仓精确风险测量。每日重置、波动路径与跟踪偏差,都要求它保留独立的退出规则。

5. 其他卫星没有改变组合主轴。 XENE 是研发/临床事件型生物医药,不能因属于医疗就视为防守仓;RDDT 是平台增长卫星。ALP 经公司公告及 SEC 文件确认是 Alpha Compute 的 AI 算力基础设施股票,不是 ETF,也不应当作直接加密资产替代品。当前权重很小,不值得占用超过核心仓的注意力。

当前行动框架
• 保留流动缓冲的选择权,不为“现金太多”而一次性部署;充足现金也不等于已经核验保证金安全垫。
• 新增半导体前,先统一核算 SMH/SOXX/CHPY/SOXL 与直接个股预算。若需降压,优先审视战术杠杆及重复配置,不机械削减 QQQM 核心。
• CHPY 不因分配频繁而自动加仓;SOXL 不因浮亏而自动转成长持。区间地图仍为过期缓存,本期不提供支撑/压力或买点判断。

产品身份与机制核验:Invesco、iShares、YieldMax、Direxion、Xenon 官方资料及 Alpha Compute 的 SEC 披露。以上为组合结构判断,不是即时交易信号。
💬 Comment
1790085647#4990
有点意外,现金接近半仓的情况下,今天账户涨幅还能超过纳指😂
💬 Comment
1790065939#4989
Reply#4984
组合风险日报|2026-09-21 最新可用 Flex 快照:2026-09-18 EOD(T-1,LastBusinessDay);IBKR 生成于 2026-09-21 04:30:35 UTC。不是盘中持仓,不确认快照之后的交易。 一句话判断 组合明显转向不封顶增长,现金…
组合风险日报|2026-09-22
最新可用 Flex 快照:2026-09-21,LastBusinessDay/T-1 EOD。
报表生成:2026-09-22 04:30:41 UTC;不代表盘中持仓,当日交易尚不可确认。

一句话判断
这次是实质降风险:减轻半导体、杠杆与事件仓,恢复接近半仓的流动缓冲,同时保留增长核心。风险总量下降了,但剩余权益仍明显围绕科技与半导体,并未变成跨行业均衡组合。

本期真实变化
• 减仓 SMH:13.97% → 9.84%;SOXX:6.50% → 5.28%;SOXL:4.52% → 3.35%。
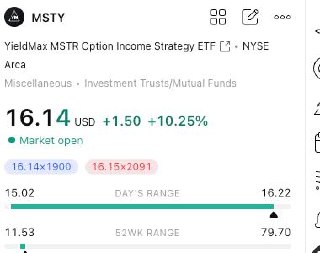
• 清仓 RKLB:3.15% → 0.00%;MSTY:2.01% → 0.00%。
• 减仓 XENE:2.42% → 1.10%。
以上由持股份额变化识别,不是把权重漂移当成交;公司行动仍需保留复核空间。
• 一级流动缓冲:32.59% → 45.52%,上升 12.93 个百分点。这里只确认配置变化,不把全部增量归因于卖出所得。

重新归类后的结构
• 一级流动缓冲:45.52%。收益型权益不计入其中;这也不等于券商的保证金安全缓冲。
• 无期权上涨封顶的指数仓:36.73%——QQQM 21.61%、SMH 9.84%、SOXX 5.28%。
• 半导体收益仓:CHPY 8.23%。
• 杠杆战术仓:SOXL 3.35%;当前没有 TQQQ。
• 单股合计:6.14%——AMKR 2.46%、AMAT 2.19%、XENE 1.10%、RDDT 0.37%、ALP 0.02%。
QQQM 是纳指成长 ETF,不是单股卫星;当前 ETF 合计应为约 48.31%,不能沿用采集器的低估分类。

关键分析
1. 核心保住了,不必因两位数权重机械减仓。 QQQM 承担成长底仓,SMH 承担半导体核心;SOXX 是同赛道的另一种权重组合,不是独立的风险分散来源。今后增配前,先确认是否真的需要同时扩大这两只半导体指数仓。

2. 半导体减轻了,但重叠仍是主风险。 SMH/SOXX/CHPY/SOXL/AMKR/AMAT 的资本权重合计由 37.73% 降至 31.35%。这是直接配置口径,并未穿透 QQQM 内的芯片持仓,也未调整 SOXL 杠杆或 CHPY 期权敏感度,不能视作完整风险敞口。AMKR 是封测、AMAT 是设备,层次不同但仍受同一资本开支周期影响。

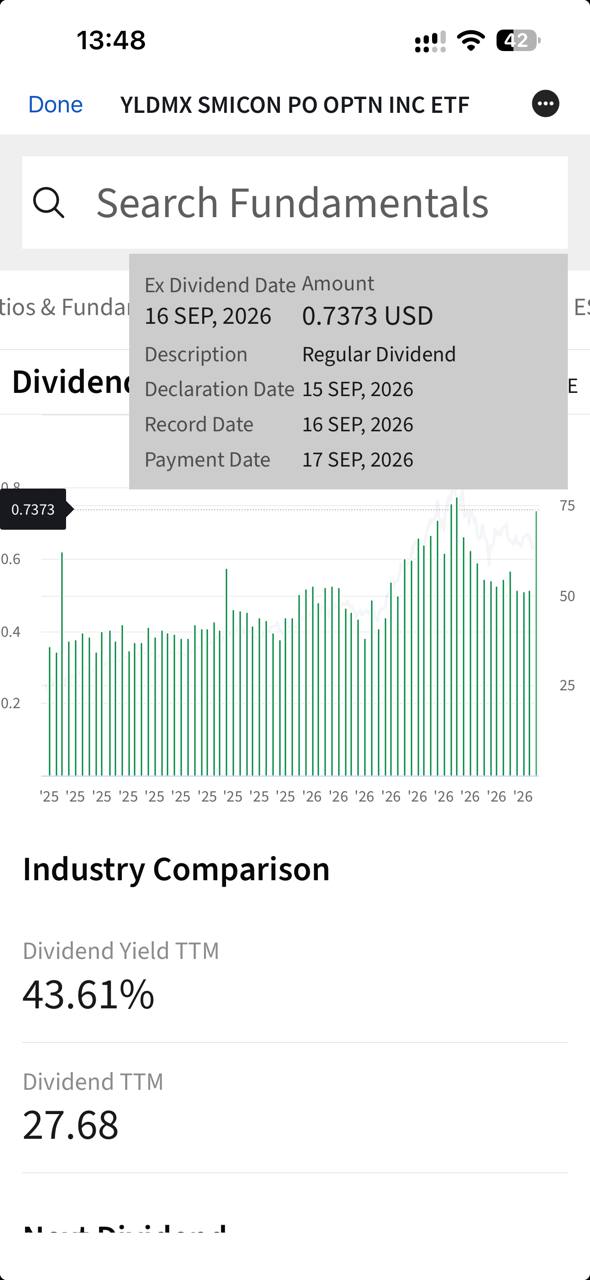
3. CHPY 已不是很轻的收益点缀。 8.23% 的权重已接近 SMH。它直接持有半导体股票,并以期权、主要为看涨价差收取权利金;上涨参与受到影响,下跌风险仍在。发行人页面列示的 2026-09-15 分配估计 ROC 为 100.00%:这是暂定分配性质,不代表同等投资收益,也不能单凭它认定经济亏损。应一起看含分配总回报和净值保留,而不是只看周配金额。

4. SOXL 的小资本权重不等于小波动贡献。 按每日三倍目标粗算,3.35% 对应约 10.05% 的单日指数名义敏感度;这不是长期固定敞口,震荡路径会改变结果。此次减仓确实降压,但不应因现金增加就自动恢复杠杆。

5. 事件风险下降,现金流结构也变了。 RKLB 退出、XENE 缩小,减少了航天执行与临床事件风险;MSTY 退出则移除了该仓的 MSTR/加密相关期权收益暴露。当前没有 GPIQ/OVL,不能继续按旧收益主袖分析:主要期权收益仓集中在 CHPY,同样押注半导体。ALP 已核验为 Alpha Compute,属于算力及数字资产相关高风险微型卫星,不是 ETF,也不是纯 BTC 替代品。

当前行动框架
• 优先保留这次恢复的流动性,不因“现金太多”追涨补仓;未来分批部署应先区分长期核心与战术资本。
• 若增加半导体,统一评估整个赛道预算;不要同时加 SMH、SOXX、CHPY 和 SOXL,把不同包装误当分散。
• CHPY 不宜仅为增加现金分配继续扩张;已退出的事件仓也不因反弹自动买回。本期没有新鲜区间证据,旧缓存已跳过,不据此给出加减仓价位。

产品核验:
QQQM:https://invesco.com/qqqm
CHPY:https://yieldmaxetfs.com/our-etfs/chpy/
SOXL:https://www.direxion.com/product/daily-semiconductor-bull-bear-3x-etfs
MSTY:https://yieldmaxetfs.com/our-etfs/msty/
ALP:https://www.alphacompute.ai/investors
💬 Comment
1789980624#4986
media from channel -1002340127677 #4986
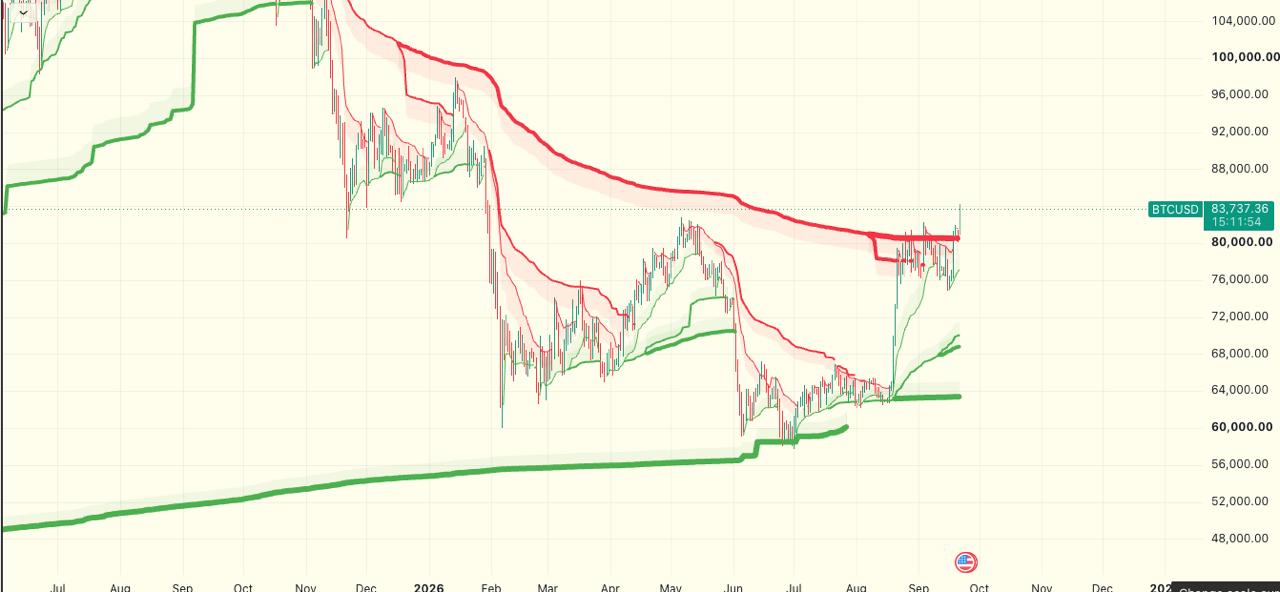
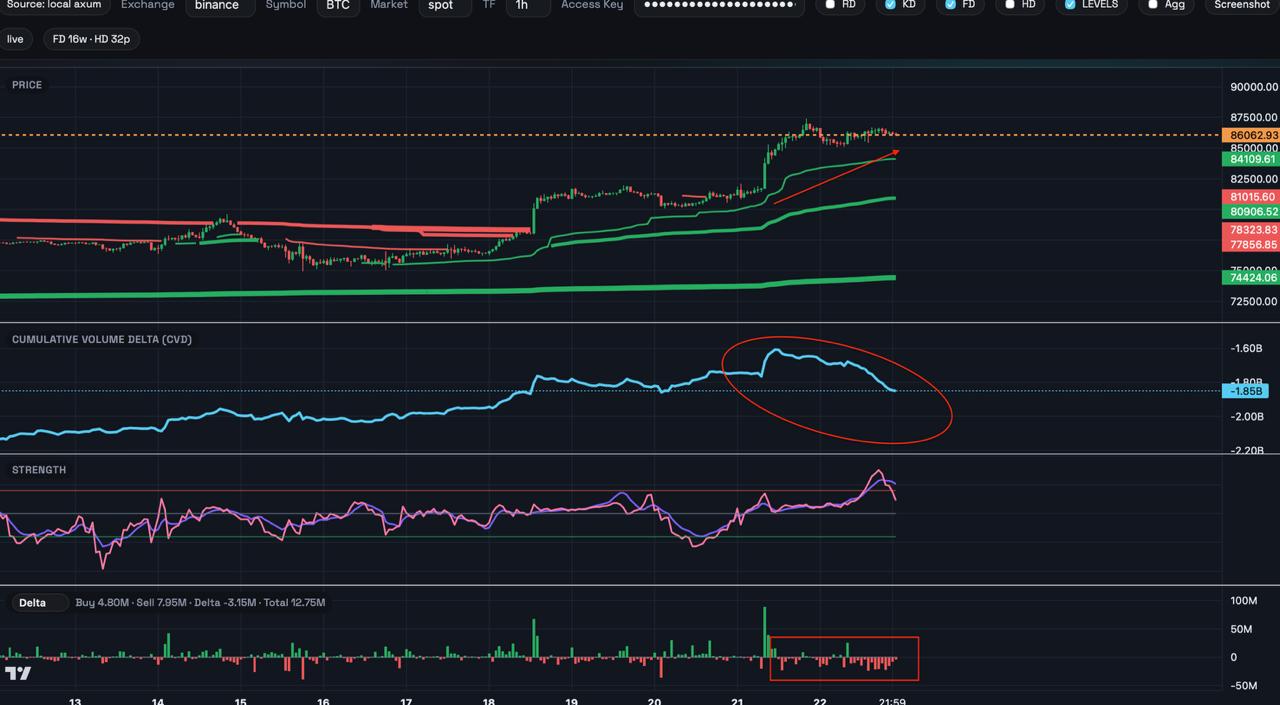
比特币明显走的是逼空行情,这种关键压力位盘整一个月吸收空头拉盘引爆,想回调低多的机会又少了一些了
💬 Comment
1789980163 · edited#4985
Reply#4984
组合风险日报|2026-09-21 最新可用 Flex 快照:2026-09-18 EOD(T-1,LastBusinessDay);IBKR 生成于 2026-09-21 04:30:35 UTC。不是盘中持仓,不确认快照之后的交易。 一句话判断 组合明显转向不封顶增长,现金…
这个季度(Jun-Sept)全面跑赢所有指数,也就是账户收益率新高,多亏捡带血筹码以及及时地落袋为安,这样回撤可以控制的很好。

鉴于QQQ已经横盘四个多月且有突破迹象,赌一个换仓慢慢等行情。
💬 Comment
1789979578#4984
Reply#4981
IBKR 组合日报|2026-09-18 数据:2026-09-17 T-1/EOD;Flex period=LastBusinessDay,生成于 2026-09-18 04:31 UTC。本日交易尚不能由此确认。 一句话判断 这次是实质降风险:削减半导体重复敞口、降低杠杆并…
组合风险日报|2026-09-21
最新可用 Flex 快照:2026-09-18 EOD(T-1,LastBusinessDay);IBKR 生成于 2026-09-21 04:30:35 UTC。不是盘中持仓,不确认快照之后的交易。

一句话判断
组合明显转向不封顶增长,现金仍充足;真正需要管理的是科技与半导体的重叠,以及新建 XENE 的临床安全事件风险,而不是机械削减最大的 ETF。

本期真实变化
• 新建 QQQM:0.00% → 21.71%。
• 清仓 OVL:21.07% → 0.00%。
• 新建 XENE:0.00% → 2.42%。
以上由持仓份额变化识别,不是价格漂移;不据此推断成交先后或资金一一对应,公司行动仍需排除。

重新归类后的结构
• 一级流动缓冲:32.59%;当前快照为现金,没有 SGOV/BIL。
• 无期权上涨封顶的指数权益:42.18%——QQQM 21.71%、SMH 13.97%、SOXX 6.50%。
• 期权收益权益:10.14%——CHPY 8.13%、MSTY 2.01%;二者都是 ETF,不是现金或普通单股。
• 杠杆战术仓:SOXL 4.52%;当前没有 TQQQ。
• 单股卫星:10.58%——RKLB 3.15%、AMKR 2.45%、XENE 2.42%、AMAT 2.17%、RDDT 0.37%、ALP 0.02%。
按已披露权重加总,ETF 合计约 56.84%;不沿用采集器漏分后的 ETF、单股及收益仓比例。四舍五入存在尾差。

关键判断
1. OVL → QQQM 是收益来源和指数风格的切换,不是简单“解除封顶”。 OVL 是大盘权益叠加卖出 put spread,并非传统备兑卖 call;底层权益原本就保留上涨空间。QQQM 则是纳斯达克指数增长核心,移除了该期权收入机制及其额外下跌风险,但提高了科技成长集中度。当前 GPIQ、OVL 均不在持仓中,旧的收益主袖已不适用,不能继续按原目标比例分析。

2. 半导体不是多个独立风险来源。 SMH、SOXX、CHPY、SOXL、AMKR、AMAT 合计约 37.7%;这是资金权重,不是穿透后或杠杆调整后的风险敞口。QQQM 内部还有芯片和大型科技,与它们相关。SMH+SOXX 合计 20.47%,主要是同一行业的不同权重配置,不能视为跨行业分散。QQQM 的核心身份合理,但不能因此忽略全组合科技因子。

3. SOXL 的风险不能只看 4.52%。 按三倍日目标粗算,对应约 13.56% 的单日指数名义敞口;不是长期固定杠杆。如果其指数单日下跌 10%,仅这一仓的机械情景拖累就约为组合的 1.36 个百分点,尚未计入其他半导体仓同步下跌、费用及跟踪偏差。

4. 现金流剩下的是高波动卫星,不是原来的广谱收益核心。 CHPY 直接持有半导体股票并运用期权,MSTY 通过合成期权敞口承接 MSTR 风险,并间接关联 BTC;两者上涨参与受到策略影响,下跌仍可能很大,分配也可能包含资本返还(ROC)。ROC 估计不等于最终税务定性,更不等于额外投资收益。CHPY 已占 8.13%,不宜再用“只是小收益仓”合理化叠加。

5. XENE 是本期最需单独看待的新风险。 公司在 2026-09-17 公告已提交 azetukalner 癫痫适应症 NDA;同一公告也披露,因神经精神不良事件分析,自愿暂停精神科研究的新患者入组。已入组患者继续研究,公司称癫痫研究不受该措施影响。这不是 FDA 已批准,也不能说全部试验被叫停。2.42% 应归为临床/监管事件卫星,而非防守医疗仓;与 RKLB 合计 5.57%,各自仍有独立的事件跳空风险。

当前行动框架
• 保留现金的选择权,不因本次增长核心建立就急着把 32.59% 全部部署;现金权重也不能替代实时保证金安全检查。
• 若需要降压,先审视 SOXL 的战术退出条件、SOXX 的重叠必要性及 CHPY 的袖套上限,而不是因为 QQQM 超过两位数就机械减核心。
• XENE 暂不因回撤自动摊低;后续重点看安全性评估、入组恢复和 FDA 受理/审评进展。没有新鲜价格位置数据,本期不编造买卖价位;旧区间缓存已跳过。

核验来源:Invesco QQQM 产品页、Overlay Shares OVL 招募说明书、YieldMax CHPY/MSTY 产品文件、Direxion SOXL 文件及 Xenon 官方公告。
XENE 关键公告:
https://investor.xenon-pharma.com/news-releases/news-release-details/xenon-announces-azetukalner-nda-submission-fda-focal-seizures
产品机制:
https://yieldmaxetfs.com/our-etfs/chpy/
https://yieldmaxetfs.com/msty/prospectus
💬 Comment
1789753070#4983
今天调整了一下仓位,精简了一下,$OVL 全部撤出,这个ETF最大的问题是流动性太差,价差很坑,已经完全换到 $QQQM
💬 Comment
1789720333#4981
Reply#4978
组合风险日报|2026-09-17 最新可用 Flex 快照:2026-09-16,LastBusinessDay(T-1/EOD);IBKR 生成于 2026-09-17 04:30:14 UTC。当日交易尚不能据此确认。 一句话判断 OVL 加仓强化了大盘收益主仓,但没有改…
IBKR 组合日报|2026-09-18
数据:2026-09-17 T-1/EOD;Flex period=LastBusinessDay,生成于 2026-09-18 04:31 UTC。本日交易尚不能由此确认。

一句话判断
这次是实质降风险:削减半导体重复敞口、降低杠杆并恢复流动性,但仍保留半导体核心。现在更值得保护的是调仓后获得的选择空间,而不是急着把现金重新投满。

本期真实变化
采集器依据持股份额变化识别到:
• 减仓 OVL:24.16% → 21.07%。
• 减仓 SOXX:8.94% → 6.43%。
• 减仓 SOXL:5.29% → 4.27%。
• 清仓 DRAM、NVDA、DISK;此前权重分别为 5.63%、5.44%、1.83%。
以上不只是价格漂移;权重变化仍混合了交易与估值影响,公司行动也可能影响识别。

按产品实质重新分层
• 一级流动缓冲:36.18%,此前为 16.73%,增加 19.45 个百分点。
• 大盘权益+期权增收:OVL 21.07%。当前清单未见 GPIQ,不能继续写成已实现的 50/50 双基金收益主袖。
• 不封顶半导体 ETF:SMH 13.89%+SOXX 6.43%,合计 20.32%;前者是核心,后者是重叠配置,不是另一条独立赛道。
• 高波动收益卫星:CHPY 8.11%+MSTY 1.81%。MSTY 是 MSTR 期权收益 ETF,并非普通单股;两者连同 OVL 的已知收益型权益合计约 30.99%,不是流动缓冲。
• 杠杆战术:SOXL 4.27%;当前清单未见 TQQQ。
• 单股:AMKR 2.38%、AMAT 2.07%属于半导体链;RKLB 3.36%、RDDT 0.38%属于事件/成长卫星。ALP 未列单独权重,不补猜;官方资料中的 Nasdaq ALP 是 AI 算力运营商,具体持仓身份仍需交易所信息匹配。
袖套可交叉归属,不能把上述主题暴露再重复相加。

关键判断
1. 半导体降幅比静态标签显示的更大。 DRAM、DISK 均是存储主题 ETF,而非一般单股卫星。把它们纳入此前同类袖套后,粗略比较应是约 53.55% → 37.14%,而不是只看采集器的 46.09% → 37.14%。这是持仓资本权重口径,不是穿透期权和杠杆后的风险敞口。清仓 NVDA 降低直接单名风险,但半导体 ETF 中的间接暴露仍在。

2. OVL 仍承担权益风险,不是现金替身。 它是美股大盘权益叠加卖出 put spread 增收,不是传统备兑看涨策略;不会以同样方式封住底仓上涨,但下跌时底仓与期权层可能同时承压。减仓是在降低权益及叠加策略风险,不能仅因剩余权重超过两位数就要求继续减。

3. CHPY 已是有分量的卫星。 8.11% 不能视作无关紧要的小仓。它通过半导体股票上的 call spread 增收,改变上涨参与形态,却没有消除行业下跌风险。发行人将 2026-09-15 宣告的分配暂估为 100% ROC;这不是全年最终税务定性,也不单凭这一项认定基金亏损,但更不能把分配率当作赚到的回报。应一起看含分配总回报与净值轨迹。

4. SOXL 的风险预算不能只看 4.27%。 按每日三倍目标粗估,其对应指数方向敞口约为组合的 12.81%;这只是单日近似,不是长期固定倍数。它仍与 SMH、SOXX、CHPY 同向,减仓有效,但杠杆风险并未退出。

5. 现金流并不等于分散风险。 MSTY 是 MSTR/加密相关的高波动收益代理,不是直接 BTC,也不是防守仓;RKLB 的业务驱动虽不同,风险偏好收缩时仍可能与成长股同跌。当前最可靠的缓冲仍是 36.18% 一级流动性,而不是把所有派息产品加进“防守仓”。

当前行动框架
• 保留这次释放的流动性;不要因减仓后反弹而一次性追回已卖出的敞口。
• 若继续精简,先审视 SOXX 与 SMH 的重复配置、SOXL 的战术预算,以及 CHPY 是否仍符合卫星定位;不机械削减核心。
• 若 GPIQ+OVL 的目标仍有效,另行评估收益主袖的恢复节奏,不为凑回 50/50 立即耗用现金。旧区间缓存已过期,本期不据此给出回踩点位或技术确认。

产品核验来源:
https://lsfunds.com
https://yieldmaxetfs.com/our-etfs/chpy/
https://yieldmaxetfs.com/our-etfs/msty/
https://www.roundhillinvestments.com/etf/dram/
https://temaetfs.com/DISK
https://alphacompute.ai/investors
https://direxion.com/product/daily-semiconductor-bull-bear-3x-etfs
💬 Comment
1789633915#4978
Reply#4976
组合风险日报|2026-09-16 数据:2026-09-15 T-1/EOD,最新可用 Flex 快照;period=LastBusinessDay,IBKR 生成于 2026-09-16 04:30:30 UTC。不是盘中持仓,不确认此后交易。 一句话判断 这次调整提高了现…
组合风险日报|2026-09-17
最新可用 Flex 快照:2026-09-16,LastBusinessDay(T-1/EOD);IBKR 生成于 2026-09-17 04:30:14 UTC。当日交易尚不能据此确认。

一句话判断
OVL 加仓强化了大盘收益主仓,但没有改变半导体主导风险的事实:纠正存储 ETF 分类后,半导体及存储主题仓约占 53.54%,真正可用的一级流动缓冲仍是 16.73%。

本期真实变化
• 采集器依据持股份额变化识别到 OVL 加仓:21.47% → 24.16%,权重增加 2.69 个百分点。权重增幅含价格影响,不等于买入规模;资金来源不能仅凭这份快照判定。
• 未识别到其他真实调仓;份额变化仍保留公司行动等复核可能。

重新归类后的结构
• 一级流动性:16.73%,本期来自现金,未见 SGOV/BIL。
• 收益型权益约 34.04%:OVL 24.16%、CHPY 8.07%、MSTY 1.81%。三者都不是现金替代品。
• 非杠杆、非卖出看涨期权覆盖的半导体/存储 ETF:30.28%;其中 SMH+SOXX 22.82%,DRAM+DISK 7.46%。SMH 是核心,其余是同一行业内的配置或风格倾斜。
• 战术杠杆:SOXL 5.29%;本期未见 TQQQ,不再把它写成现有持仓。
• 直接单股:NVDA 5.44%、AMKR 2.35%、AMAT 2.11%;事件/成长卫星为 RKLB 3.24%、RDDT 0.40%,另有 ALP 0.02% 的极小观察仓。
以上按角色展示;行业风险统计会跨袖套重叠,不能重复相加。

最重要的判断

1. 加 OVL 是扩大权益收益机制,不是增加防守现金。
OVL 是大盘被动权益加风险管理的卖出 put 叠加策略,并非普通 covered-call 全面封顶结构;它保留大盘上涨参与,但下跌时股票与期权损失可能同时出现。分配可能含期权收益及 ROC,不能等同纯股息或总回报。本期 GPIQ 未出现在持仓清单中,因此原定 GPIQ/OVL 约 50/50 的主袖目前并未形成;这不是“本期清仓 GPIQ”的证据。

2. 真正被低估的是同一行业的重复配置。
官方资料确认 DRAM、DISK 都是全球存储主题 ETF,不是单股。将两者纳入后,已识别半导体/存储主题仓约 53.54%,而不是采集器标签给出的 46.09%。这是持仓资金权重,不是穿透后的精确行业净敞口,也未计入 OVL 内的半导体成分或杠杆放大。DRAM、DISK 扩展了全球存储覆盖,但并未分散掉 AI 资本开支与存储周期风险。

3. CHPY 已不是可以忽略的小配角。
8.07% 的 CHPY 通过半导体股票加卖出 call spread 获取权利金;上涨参与受到结构影响,下跌风险仍在。它与 SMH/SOXX/直接半导体股重叠,不能因为按周分配就视为另一种防守资产。ROC 本身不等于亏损,但必须把分配与基金净值变化一起看。

4. SOXL 的风险贡献明显大于账面权重。
按每日三倍目标粗算,5.29% 的资金约对应 15.87% 的单日指数名义敞口;这不是长期固定倍数,也不是全组合的精确风险系数。它叠加在已有行业集中仓上,震荡复利与快速回撤都可能放大压力。

5. 加密风险藏在 MSTY,而非现货 BTC 仓。
MSTY 1.81% 是 MSTR 相关期权收益策略,承受 BTC 敏感性、公司融资/估值及期权结构风险;不等于直接持有 BTC,也不因有分配而成为稳定收入资产。RKLB 则是另一类执行与估值敏感卫星,不应把这些仓位一起当成均衡分散。

当前行动框架
• 有降压需求时,优先复核 SOXL 战术预算,以及 SMH/SOXX、DRAM/DISK 的重复配置;可部分减仓保留观察敞口,而非机械削减 SMH 核心。
• 暂不因高分配追加 CHPY/MSTY;若收益主袖仍坚持 GPIQ/OVL 均衡目标,先明确配置方向,不为凑比例立即换仓。
• 保留现金机动性。旧区间地图已过期,本期不据此给出支撑守住或反弹确认;任何新增风险都等待新鲜价格结构与分批预算。

产品机制核验:
OVL:https://lsfunds.com/etfs/ovl
DRAM:https://www.roundhillinvestments.com/etf/dram/
DISK:https://temaetfs.com/DISK
CHPY/MSTY:https://yieldmaxetfs.com/our-etfs/chpy/ | https://yieldmaxetfs.com/our-etfs/msty/
SOXL:https://www.direxion.com/product/daily-semiconductor-bull-bear-3x-etfs
💬 Comment
1789547533#4976
Reply#4975
IBKR 组合风险日报|2026-09-15 数据:2026-09-14 T-1/EOD,period=LastBusinessDay;IBKR 生成于 2026-09-15 04:30:46 UTC。这是最新可用 Flex 快照,不代表今日盘中持仓。 一句话判断 这次是主动提…
组合风险日报|2026-09-16
数据:2026-09-15 T-1/EOD,最新可用 Flex 快照;period=LastBusinessDay,IBKR 生成于 2026-09-16 04:30:30 UTC。不是盘中持仓,不确认此后交易。

一句话判断
这次调整提高了现金缓冲、退出了纳指收益主仓,但并没有把组合变成防守型:收益主轴转向 OVL,半导体与存储仍占过半资金,战术杠杆继续放大同一方向的风险。

本期真实变化
按采集器的持股份额变动识别:
• 加仓 OVL:15.95% → 21.47%。
• 清仓 GPIQ:15.80% → 0.00%。
• 加仓 DRAM:4.19% → 5.61%。
• 加仓 RKLB:2.39% → 3.24%。
权重变化也含价格影响,并非纯交易贡献;公司行动等仍需留意。

重新归类后的结构
• 一级流动缓冲:19.59%,本期为现金,较前期增加 7.94 个百分点。
• 收益型权益:31.45%=OVL 21.47%+CHPY 8.12%+MSTY 1.86%。三者都不是现金替代品。
• 不带卖出看涨期权封顶的半导体/存储 ETF:30.14%=SMH、SOXX、DRAM、DISK;其中 SMH 保留核心角色,其余是重叠或细分倾斜。
• 半导体/存储主题总权重:53.40%,含上述 ETF、CHPY、SOXL、NVDA、AMKR、AMAT。这里是持仓资金权重,不是穿透后的精确行业占比,也未按杠杆放大。
• 战术杠杆为 SOXL 5.22%,当前没有 TQQQ;事件/成长卫星有 RKLB 3.24%、RDDT 0.41%,另有 ALP 0.02% 的微量 AI 算力敞口。
以上角色与风险因子存在交叉,不应再次相加。

关键判断
1. 收益主轴已改变,不是原定配比的小幅漂移。 GPIQ+OVL 从合计 31.75% 降至 OVL 单独的 21.47%。从纳指动态卖 call 转向美股大盘底仓叠加卖 put 价差,减少了纳指收益包装,并非简单“换一个分红代码”。OVL 不以覆盖式卖 call 封住底仓上涨,但急跌时底仓与卖 put 价差可能同时亏损;保护腿不等于给整个权益底仓投保。不要为了旧的 50/50 目标机械买回 GPIQ。

2. 存储加仓仍是强化原有主题,而非跨行业分散。 官方资料确认 DRAM 是 Roundhill Memory ETF,DISK 是 Tema Memory ETF,不应被当成普通单股或漏算。两者合计 7.42%,纳入后主题权重由采集器的 45.98% 修正为 53.40%;这是分类修正,不能解读为本期主题净增这么多。SMH+SOXX 已达 22.72%,再叠加存储基金与 NVDA,需统一管理相关性,而不是分别看每只都不大。

3. 现金流不等于防守,也不保证原有收入水平。 CHPY 通过半导体持仓与卖 call 价差改变上涨参与形状,但仍承担下跌;8.12% 已是有分量的收益卫星。MSTY 应归入 MSTR 期权收益及加密相关代理,而非直接 BTC 或普通低波动收益仓。分配可能含资本返还(ROC),既不能当作额外收益,也不能仅凭 ROC 判断基金失败;应看含分配总回报与基金净值轨迹。没有同日分配资料,不推算换仓后的现金流升降。

4. SOXL 的风险分量大于表面资金占比。 按每日三倍目标粗算,5.22% 的资金对应约 15.66% 的基准方向敞口;这不是长期固定倍数,也不是完整组合风险估计。它与已有半导体主仓同向,现金增多不能自动成为扩大杠杆的理由。

5. RKLB 加仓已具有组合意义。 3.24% 不宜再称为可以忽略的小仓;其执行、融资与估值风险不同于芯片周期,但风险偏好下降时仍可能共振。现金缓冲改善值得保留,却不等于保证金安全已获验证;本快照没有实时 Excess Liquidity。

当前行动框架
• 先保留现金选择权。新增资金若继续投入半导体,应先决定是增强 SMH 核心,还是存储主动倾斜,避免 SMH、SOXX、DRAM、DISK、CHPY、SOXL 同时扩张。
• 若需降压,优先复核 SOXL 风险预算与重复主题仓;RKLB 暂以新增业务证据而非上涨冲动决定下一步。OVL 不因成为最大持仓就机械减仓,但要按权益收益主仓而非防守资产管理。

区间地图缓存已过期,本期不引用旧支撑/压力,也不声称已出现入场确认。

产品核验:
https://www.roundhillinvestments.com/etf/dram
https://temaetfs.com/DISK
https://www.overlayshares.com/ovl
https://yieldmaxetfs.com/our-etfs/chpy/
https://yieldmaxetfs.com/MSTY
💬 Comment
1789461143#4975
Reply#4972
组合风险日报|2026-09-14 最新可用 Flex 快照:2026-09-11,LastBusinessDay/T-1 EOD;IBKR 生成于 2026-09-14 04:30:07 UTC。不是盘中实时持仓,尚不能确认快照之后的交易。 一句话判断 收益主袖配比很稳,真正…
IBKR 组合风险日报|2026-09-15
数据:2026-09-14 T-1/EOD,period=LastBusinessDay;IBKR 生成于 2026-09-15 04:30:46 UTC。这是最新可用 Flex 快照,不代表今日盘中持仓。

一句话判断
这次是主动提高半导体风险,而非单纯价格漂移:收益主袖仍接近均衡,但半导体与存储主题已占组合约一半,现金缓冲明显收窄。下一步应优先守住风险预算,而不是继续扩充同赛道仓位。

本期真实变化
• 加仓 SOXX:5.19% → 8.86%。
• 加仓 CHPY:6.61% → 8.11%。
• 新建 NVDA:0.00% → 5.37%。
以上由采集器依据持股份额变化识别;权重差仍混有价格影响,不能直接当作交易投入比例,DRIP/公司行动也需保留复核空间。
• 一级流动缓冲:21.69% → 11.65%,下降 10.04 个百分点。

按产品实质重算
以下配置层互斥,均为约数;主题重叠另列。
• 一级流动性:11.65%,本期为现金,未见 SGOV/BIL。它不是保证金 Excess Liquidity,不能据此判断强平安全。
• 收益型权益:41.80%。其中 GPIQ+OVL 主袖 31.75%,CHPY 半导体收益卫星 8.11%,MSTY 加密相关收益卫星 1.94%。
• 无卖出看涨期权封顶、非杠杆的半导体/存储权益:38.59%,包括 SMH、SOXX、DRAM、DISK 及 NVDA、AMKR、AMAT。
• 杠杆战术仓:SOXL 5.15%;本期未见 TQQQ。
• 其他单股/事件卫星:RKLB、RDDT、ALP 合计 2.82%;ALP 属微量 AI 算力运营敞口,并非防守资产。

重要分类修正:DRAM 4.19% 与 DISK 1.82% 都是存储主题 ETF,不是单股;MSTY 是 MSTR 期权收益 ETF,也不能漏出收益仓。把 DRAM+DISK 纳入后,半导体/存储主题资金权重约 51.85%,而非采集器的 45.84%。这不是穿透后的风险等价敞口,尚未计入 GPIQ/OVL 内部的半导体持仓,也未放大 SOXL 的日内杠杆。

关键分析
1. 收益主袖不用机械再平衡。 GPIQ 15.80% 与 OVL 15.95% 接近目标各半。前者以动态卖出看涨期权换取现金流、牺牲部分上涨参与;后者是大盘权益叠加卖出看跌期权策略,并非同一种封顶结构,也不是下跌保险。分配可能包含期权相关收益或 ROC,不能把到账现金等同于投资回报。

2. 新增 NVDA 是主动超配,不是新增分散。 直接仓位已达 5.37%,同时又通过半导体基金间接持有相关风险。SMH+SOXX 合计 22.65%,主要是同一产业周期的不同权重组合;DRAM+DISK 合计 6.01%,拓展了全球存储公司覆盖,却仍高度依赖 AI 投资与存储周期。基金数量增加,并未相应降低相关性。

3. CHPY 已不是可忽略的小卫星。 当前 8.11% 应与整个半导体预算一起管理。发行人描述的直接持股+看涨价差策略能收取权利金,但不等于完整保留上涨,也不提供本金保护。此次加仓增加的是“带现金流的行业权益风险”,不是流动缓冲。

4. SOXL 的风险贡献大于表面权重。 按每日三倍目标粗估,5.15% 资金对应约 15.45% 的单日基准名义敞口;这不代表长期三倍收益。它与本次新增半导体仓位同向,震荡损耗和下跌放大不会被收益基金分配抵消。

5. MSTY 要单独看资本保全。 1.94% 虽小,底层是 MSTR 风险,不是直接持有 BTC,也不是现金替代。发行人披露 2026-09-09 宣布的分配中,估计 ROC 为 98.85%;这是暂估分配性质,不直接证明经济亏损,但足以提醒:不能把分配率当收益率,应同时看基金净值与含分配总回报。

当前行动框架
• 暂停无条件向半导体总袖追加;先让本期加仓接受市场检验。CHPY/MSTY 分配可优先留作现金,不必自动投入同一风险因子。
• 若需要降压,优先评估 SOXL 战术仓和重复超配,而不是仅因 OVL/GPIQ 权重两位数就削减收益主袖;部分减仓也能保留观察敞口。
• 不用过期区间判断“支撑已守住”:现有地图缓存截至 2026-08-18,本期跳过联动;继续加仓应等待新鲜的价格结构确认。

产品核验:
DRAM:https://www.roundhillinvestments.com/etf/dram/
DISK:https://temaetfs.com/disk
CHPY:https://yieldmaxetfs.com/chpy/
MSTY:https://yieldmaxetfs.com/our-etfs/msty/
OVL:https://www.overlayshares.com/ovl/
SOXL:https://www.direxion.com/product/daily-semiconductor-bull-bear-3x-etfs
💬 Comment
← Back to first page Next page →