公开组合风险日报|2026-06-11 08:33 UTC
- 数据口径:Flex 报表范围:2026-06-10;period=LastBusinessDay;IBKR生成 2026-06-11 04:30:48 UTC
- 注意:当前 IBKR Flex Query 是 LastBusinessDay 口径,不是盘中实时持仓;当日交易通常不会立刻反映。
结论先说
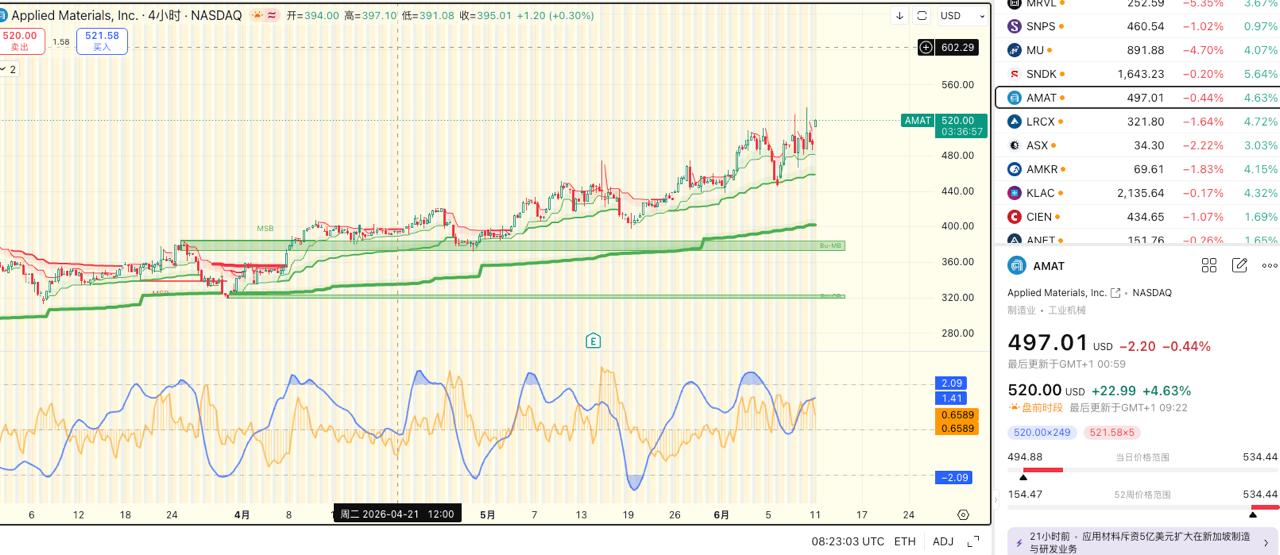
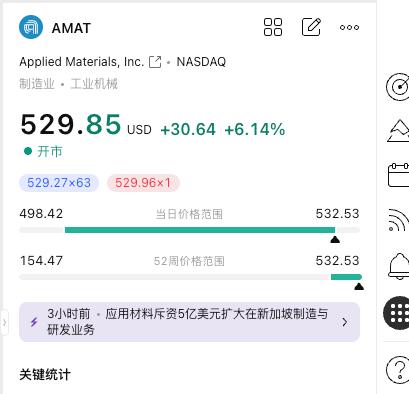
- 单票/ETF重仓:NVDA 14.44%、SMH 13.71%、AMAT 11.93%、QQQ 11.10%。这些是今天组合波动的主引擎。
- AI/半导体链条暴露偏高:约 52.11%;适合继续用支撑/压力纪律管理,不适合无脑追高加仓。
- 现金/类现金缓冲充足:约 39.12%,有等待回踩的空间。
组合概览
- 现金/类现金缓冲:39.12%
- ETF 权重:24.81%
- AI/半导体链条:52.11%
- Semicap 设备层:11.93%
- 券商/交易平台:2.23%
Top 持仓
- NVDA: 14.44%(需要关注)
- SMH: 13.71%(需要关注)
- AMAT: 11.93%(需要关注)
- QQQ: 11.10%(需要关注)
- GOOG: 8.48%(中等)
- ANET: 6.07%(中等)
- AVGO: 5.96%(中等)
- NBIS: 5.08%(中等)
- CIEN: 3.48%(小仓)
- ISRG: 3.30%(小仓)
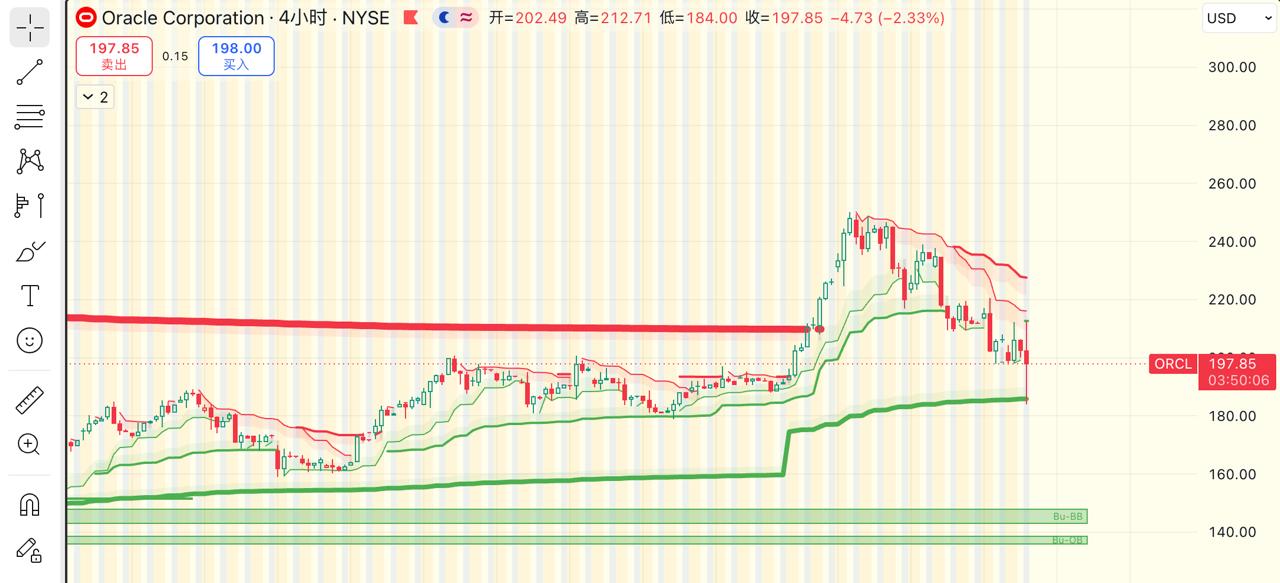
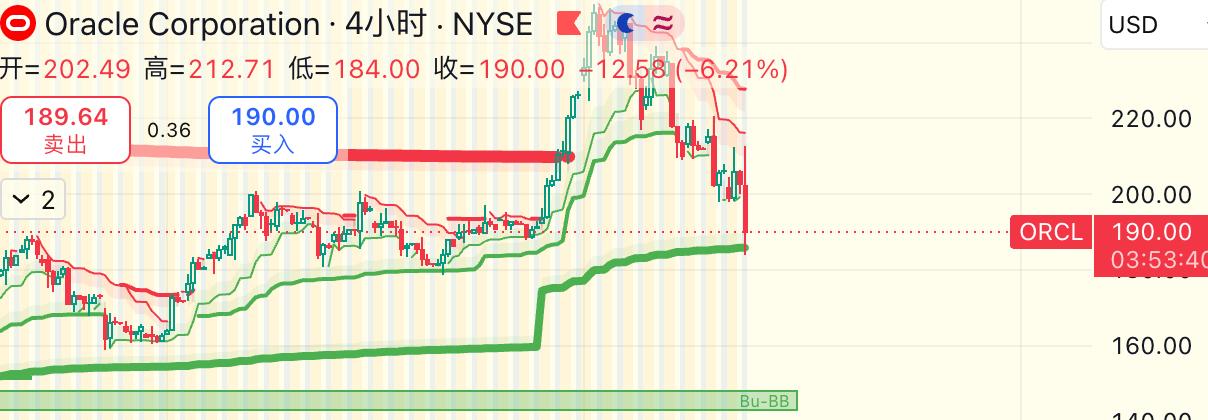
- ORCL: 3.22%(小仓)
- MSFT: 3.18%(小仓)
区间地图联动
- NVDA 14.44%:1D 第一支撑 199.71–203.88(正在测试)
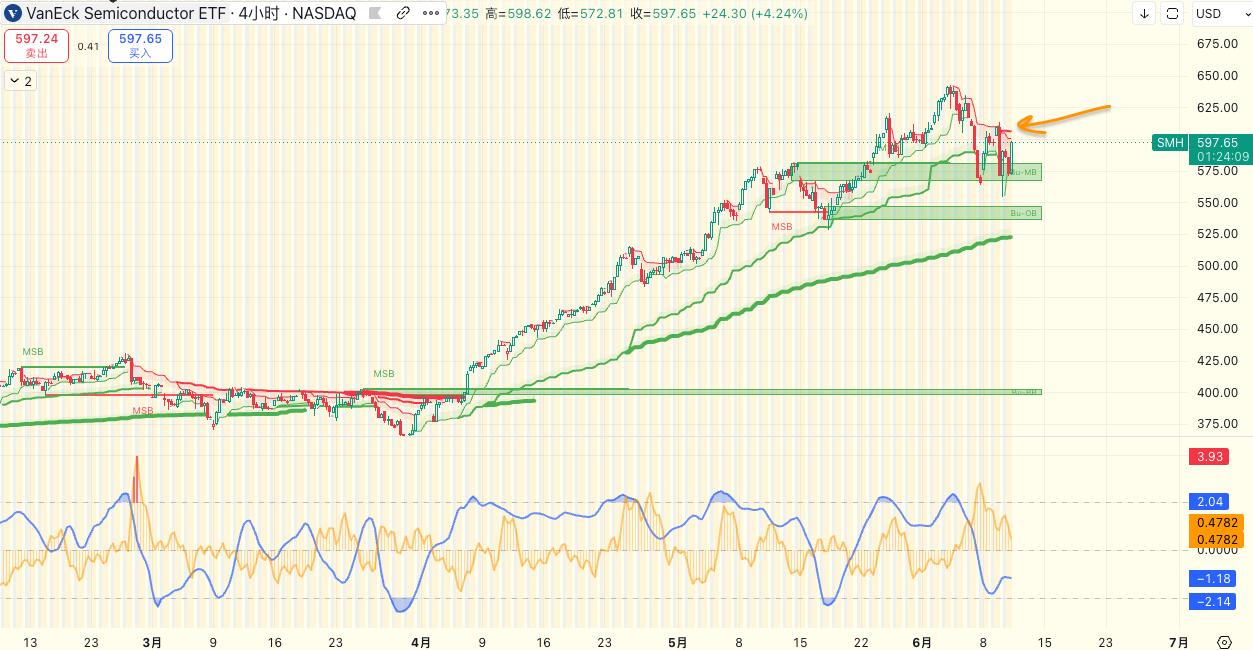
- SMH 13.71%:4H 第一支撑 570.50–580.40(正在测试)
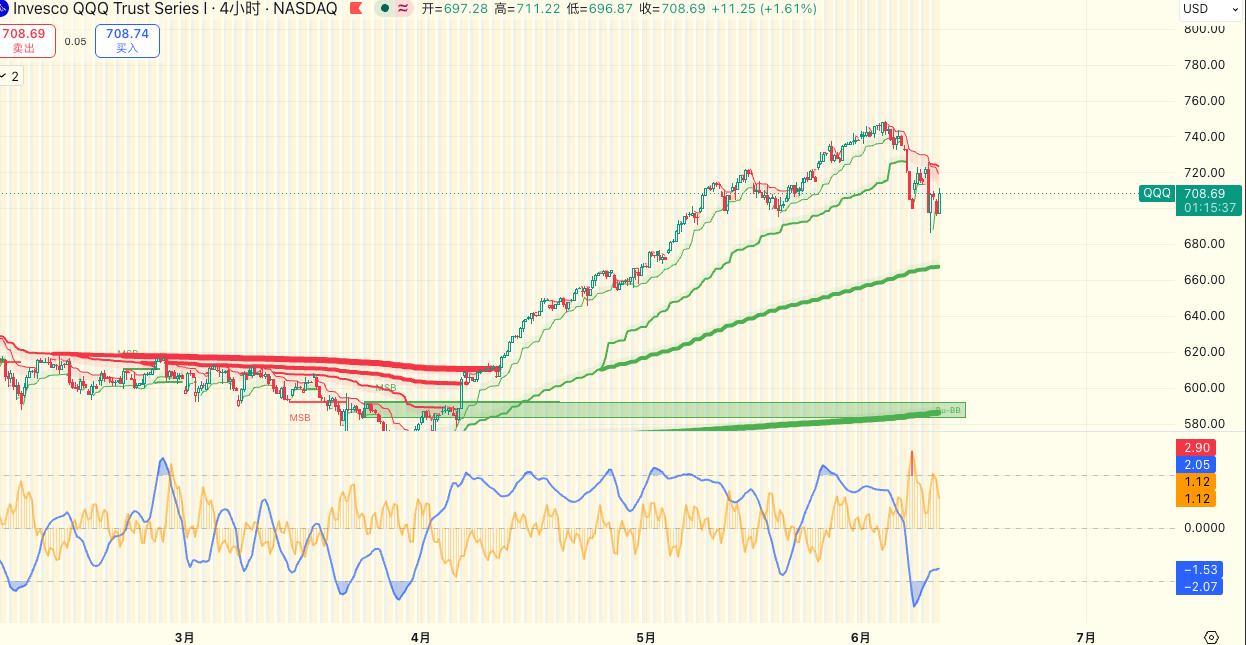
- QQQ 11.10%:1D 第一支撑 690.22–702.32(正在测试)
- GOOG 8.48%:1D 第一支撑 355.23–360.29(正在测试)
- ANET 6.07%:4H 第一压力 153.71–156.74(正在测试)
- ANET 6.07%:1D 第一支撑 153.11–157.35(正在测试)
变化提醒
- 仓位变化:SMH 16.84% → 13.71%(下降 3.13pct)
- 现金/类现金缓冲 15.30% → 39.12%(上升 23.82pct,可用等待回踩空间增加)
今日关注
- NVDA 14.44%:AI compute 核心暴露;和 SMH/AMAT 同属 AI硬件链条。
- SMH 13.71%:半导体行业核心 ETF;和当前持有的 AMAT/NVDA/ANET/AVGO 有明显同向暴露。
- AMAT 11.93%:semicap 硬公司,但当前已经是组合重仓;更适合“靠支撑承接/压力减压”,不适合继续追高堆仓。
- QQQ 11.10%:核心科技 beta;它会放大对大型科技/AI周期的整体暴露。
- GOOG 8.48%:保持位置纪律,优先结合雷达支撑/压力判断是否加减。
- ANET 6.07%:保持位置纪律,优先结合雷达支撑/压力判断是否加减。
- AVGO 5.96%:保持位置纪律,优先结合雷达支撑/压力判断是否加减。
- NBIS 5.08%:保持位置纪律,优先结合雷达支撑/压力判断是否加减。
行动框架
- 单票 >10%:只在明显支撑/回踩确认时考虑加;反弹进压力带可以考虑降一点组合压力。
- AI/半导体链条:继续持有核心暴露可以,但新增仓位要避免和 SMH/AMAT/NVDA 重复加杠杆。
- 这份是组合风险/情景分析,不是自动交易信号。
持仓数:19