tg2web

Telegram channel → Live website · Paginated view

● cursor 5015
1791189134#5014
Reply#5010
IBKR 组合体检|2026-10-02 最新可用 Flex 快照:2026-10-01,LastBusinessDay(T-1/EOD);报表生成于 2026-10-02 04:30:48 UTC。不是盘中实时持仓,今天的交易尚不能确认。 一句话判断 这是“充足现金+不封顶成…
IBKR 组合风险日报|2026-10-05
最新可用 Flex 快照:2026-10-02 收盘,T-1/EOD;period=LastBusinessDay。报表生成:2026-10-05 04:30:49 UTC。不是盘中持仓,不确认快照之后的交易。

一句话判断
现金充足、增长核心明确;但本次并非单向降风险——减少直接芯片持仓的同时,新建了单股杠杆与交易平台敞口,风险更多向高弹性卫星集中。

本期真实变化
• AMKR 减仓:2.85% → 2.53%。
• AVGO 直接持仓清仓:2.41% → 0.00%。
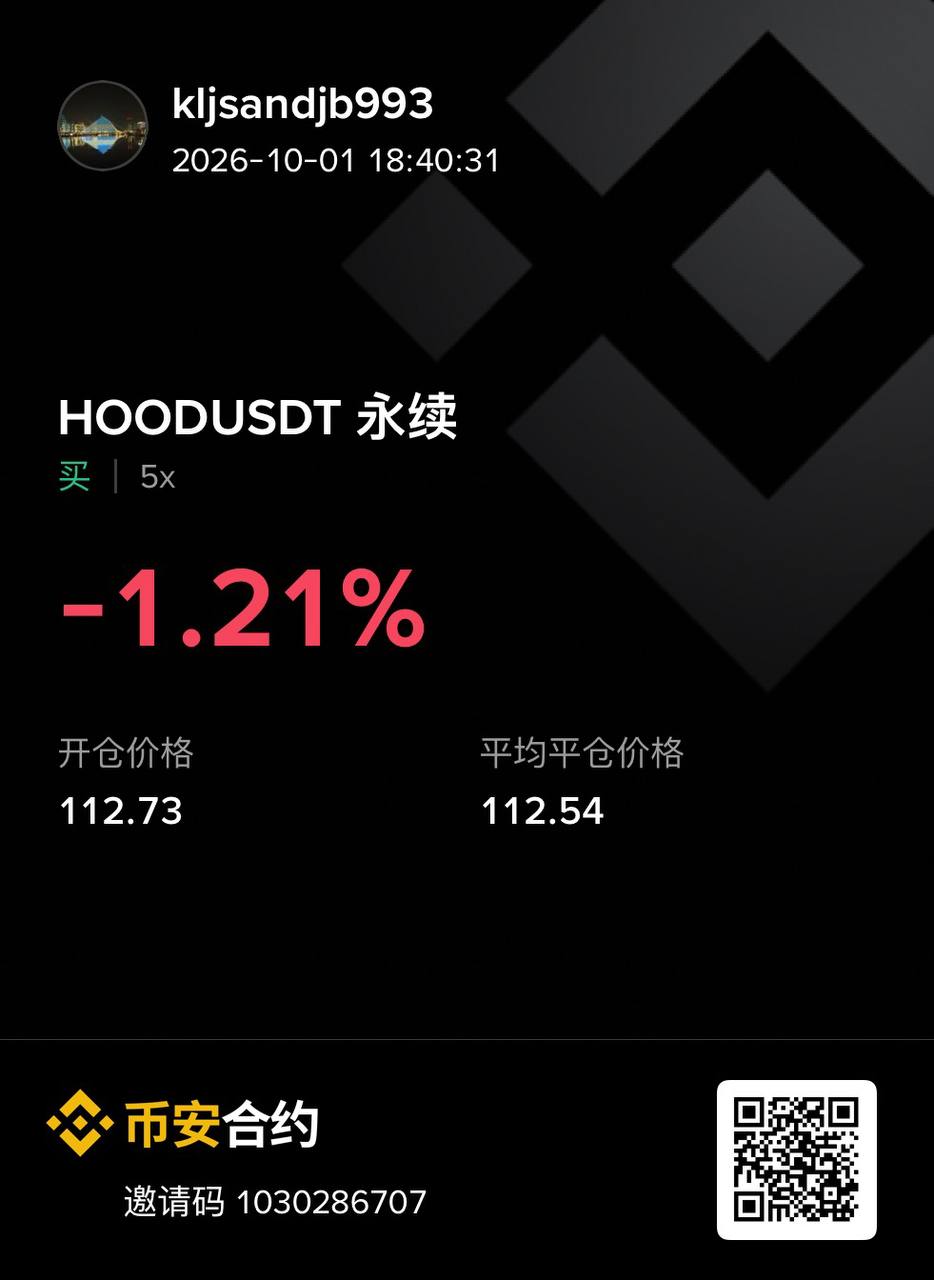
• HOOD 新建:0.00% → 1.27%。
• SNXX 新建:0.00% → 1.10%。
以上来自持股份额变化识别,不是只凭权重推断;公司行动等仍可能影响识别。

按产品实质重算
• 一级流动缓冲:40.23%,本期来自现金;未见 SGOV/BIL 持仓。
• 非杠杆增长 ETF:40.97%——QQQM 24.38%、SMH 9.95%、SOXX 6.64%。
• 杠杆战术仓:约 8.44%——SOXL 3.69%、TQQQ 3.65%、SNXX 1.10%。
• 券商/交易平台:5.44%——SCHW、IBKR、HOOD。
• 半导体/存储专项仓合计:23.91%,包含 SMH、SOXX、SOXL、AMKR、SNXX;与上述分类交叉,不可重复相加,也未计入 QQQM/TQQQ 内含的芯片敞口。
• 本期未见 GPIQ、OVL、CHPY,不能再沿用“收益现金流主袖”的旧框架。其余小仓不改变当前主轴。
汇总按已公布的四舍五入权重计算。

关键判断
1. 先纠正两个重要分类。 QQQM 是纳指增长 ETF,不是单股卫星;SNXX 是 Sandisk(SNDK)的两倍每日做多 ETF,不是普通股票,更不是货币基金。已确认 ETF 合计约 49.41%,不采用采集摘要中的低估值。

2. SNXX 虽小,却是本期最需要单独管预算的新仓。 TQQQ、SOXL 的三倍每日目标,加上 SNXX 的两倍每日目标,使这些战术仓对应的单日目标名义敞口粗估约为组合的 24.22%。这不是预测亏损率,也不是全组合风险值;不同标的不能视为一个指数,但不能只看投入比例判断风险。每日重置意味着多日收益并非固定倍数。

3. 减了个股,不等于退出芯片因子。 AVGO 清仓和 AMKR 减仓降低了直接公司敞口;SMH/SOXX 仍承担半导体核心风险,SNXX 又强化了 NAND/存储方向的单公司风险。SMH+SOXX 合计 16.59%,属于同一行业的不同权重组合,不是两条独立防线。

4. HOOD 增加的是市场活跃度与风险偏好敞口。 它与 SCHW、IBKR 都属于平台业务,但更应单独关注零售交易、期权及加密业务的周期性。它不是芯片替代后的防守资产,也不能当作直接持有 BTC。

5. 现金给了选择权,不是杠杆追加许可。 QQQM 的 24.38% 应按核心角色判断,不必因超过两位数就机械减仓;更值得审视的是 QQQM 与 TQQQ、芯片 ETF 与 SOXL/SNXX 的叠加。当前没有专门的期权收益主袖,现金利息和普通分红不能替代旧有分配目标;也没有依据给本期套用 ROC 或上涨封顶结论。现金占比本身不等于实时保证金安全垫。

当前行动框架
• 保留核心与现金的分工;若需要降压,优先审视重叠战术仓,而非无差别削减 QQQM/SMH。
• 将 SNXX 纳入统一杠杆预算,先设退出/缩仓条件,再考虑加仓;不要因单只看起来小就忽略合计风险。
• 不用旧区间指导本期操作:价格位置缓存已过期,本次跳过支撑/压力联动,不据此追涨或抄底。

产品核验:
SNXX|https://www.tradretfs.com/snxx
QQQM|https://www.invesco.com/us/en/insights/qqqm-innovation-long-term.html
杠杆机制|https://www.proshares.com/our-etfs/leveraged-and-inverse/tqqq
💬 Comment
1790929939#5010
Reply#5005
IBKR 组合体检|2026-10-01 数据:2026-09-30 收盘快照,LastBusinessDay/T-1/EOD;IBKR 生成于 2026-10-01 04:30:19 UTC。不是盘中实时持仓,当日交易尚不可确认。 一句话判断 这是“现金缓冲+纳指增长核心+半…
IBKR 组合体检|2026-10-02
最新可用 Flex 快照:2026-10-01,LastBusinessDay(T-1/EOD);报表生成于 2026-10-02 04:30:48 UTC。不是盘中实时持仓,今天的交易尚不能确认。

一句话判断
这是“充足现金+不封顶成长核心+杠杆战术仓”的组合,不是收益现金流组合。本期减少了存储单股风险,但加码了纳指杠杆,不能简单概括为全面降风险。

本期真实变化
• 加仓 TQQQ:2.76% → 3.68%。
• 加仓 AMKR:2.47% → 2.85%。
• 清仓 KXIAY:1.61% → 0.00%。
• 清仓 SKHY:0.87% → 0.00%。
以上由采集器按持股份额变化识别;前后权重也受价格影响,不等于交易金额占比。公司行动仍需复核。

重新归类后的结构
• 一级流动缓冲:38.71%,本期为现金,未见 SGOV/BIL。
• 非杠杆增长 ETF:41.90%——QQQM 25.04%、SMH 10.12%、SOXX 6.74%。
• 杠杆战术 ETF:7.28%——TQQQ 3.68%、SOXL 3.60%。
• 单股合计:12.09%——AMKR 2.85%、AVGO 2.41%;SCHW 2.30%、IBKR 2.01%;XENE 1.09%、FISV 1.06%、RDDT 0.35%、ALP 0.02%。
• 期权收益型权益:0.00%。当前未持有 GPIQ、OVL、CHPY,旧收益袖套的结论不再适用。

关键分析
1. 先纠正主轴:QQQM 是 ETF,不是单股卫星。 发行人确认其跟踪纳指,属于不封顶成长核心。已确认 ETF 合计为 49.18%,不是采集器标签给出的 24.14%;不能因 QQQM 权重大,就按单一公司集中风险处理。

2. 这次是风险来源转换,不是简单减仓。 KXIAY 对应铠侠,SKHY 对应 SK hynix,退出两者减少了存储公司的直接风险;AMKR 加仓偏向封装测试,TQQQ 加仓则放大已有纳指方向。没有同期成交与资金流证据,不能断言卖出资金全部转入这两项。

3. 半导体并未变成小仓。 SMH+SOXX 合计 16.86%,主要是同一行业的不同权重安排,不是跨行业分散。加上 SOXL、AMKR、AVGO,直接半导体相关持仓为 25.72%;这还未穿透 QQQM/TQQQ 内的半导体,也未把杠杆折算为敞口。不要把它误当完整风险上限。

4. 杠杆应和核心一起算。 按每日三倍目标粗算,QQQM+TQQQ 的纳指单日等效敞口约 36.08%。TQQQ/SOXL 虽只占 7.28%,两者各自基准的单日名义敞口合计约 21.84%;这不是组合整体杠杆率,也不是长期收益倍数。震荡复利、费用与跟踪偏差都可能拖累结果。

5. 现金是缓冲,分配不是本期主线。 38.71% 现金提供等待空间,但不能单凭现金占比推断保证金安全。当前没有专门的期权收益袖套,普通股息不能替代原来的现金流目标。SCHW/IBKR 合计 4.31% 仍受市场活跃度影响;XENE 是研发及监管事件卫星,FISV 是支付基础设施,RDDT 是平台业务,ALP 是微小的高风险 AI 算力卫星,均不能充当防守现金。

当前行动框架
• 优先管理 TQQQ/SOXL 的合并风险预算,不因现金多就继续抬升杠杆;若需要降压,先审视战术层,而非机械削减 QQQM 核心。
• 新增半导体资金先检查 SMH/SOXX/单股之间的重复暴露;若没有明确的权重偏好,集中维护一个行业核心比不断叠加更清楚。
• 保留现金等待有效回踩或结构修复。本期区间缓存过期,跳过支撑压力联动,不给出未经验证的入场位。

产品核验:Invesco、ProShares、Direxion、iShares 官方资料;存托行及 SEC 公司文件。
https://www.invesco.com/us/en/solutions/innovation-suite.html
https://www.proshares.com/our-etfs/leveraged-and-inverse/tqqq
https://www.direxion.com/product/daily-semiconductor-bull-bear-3x-etfs
💬 Comment
1790843531#5005
Reply#5004
组合风险日报|2026-09-30 数据:2026-09-29 T-1/EOD;period=LastBusinessDay IBKR 生成:2026-09-30 04:30:28 UTC。最新可用 Flex 快照,不代表盘中持仓,当日交易尚不能确认。 一句话判断 现金缓冲较厚…
IBKR 组合体检|2026-10-01
数据:2026-09-30 收盘快照,LastBusinessDay/T-1/EOD;IBKR 生成于 2026-10-01 04:30:19 UTC。不是盘中实时持仓,当日交易尚不可确认。

一句话判断
这是“现金缓冲+纳指增长核心+半导体加重”的组合,不是收益现金流组合。缓冲充足,但权益端的相关性比持仓名称看起来更高。

本期真实变化
未识别到真实调仓:本次采集没有给出份额变化确认的交易事件,不把权重漂移或分类纠正当作买卖。

重新归类后的结构
以下按直接持仓权重划分,互不重复:
• 一级流动缓冲:37.67%,本期均为现金,未见 SGOV/BIL。
• 非杠杆指数增长仓:41.87%——QQQM 25.13%、SMH 10.04%、SOXX 6.70%。
• 杠杆战术仓:6.24%——SOXL 3.48%、TQQQ 2.76%。
• 半导体单股卫星:7.43%——AVGO、AMKR、KXIAY、SKHY。
• 券商平台:4.31%——SCHW、IBKR。
• 其他卫星及待核验项:2.47%——FISV 1.06%、XENE 1.05%、RDDT 0.34%、ALP 0.02%。ALP 缺少足够证券身份信息,暂不强行归类。
合计与完整组合的微小差异来自四舍五入。

本期最重要的判断
1. 核心集中与单股集中不是一回事。 QQQM 是纳指 ETF,不是单股卫星;纠正后,已确认 ETF 合计约 48.11%。QQQM 的 25.13% 可以承担增长核心角色,问题不是机械地“超过两位数就减”,而是它与 TQQQ、半导体仓共同承受科技成长估值波动。

2. 半导体专属仓约 27.65%,仍不是完整穿透风险。 此处包括 SMH、SOXX、SOXL 及半导体单股;KXIAY 已核验为铠侠存托凭证,应计入 NAND/SSD 存储链。该汇总尚未加入 QQQM/TQQQ 的内含半导体,也未放大 SOXL 的每日杠杆。SMH 与 SOXX 合计 16.74%,是同一行业的不同配重,不是两个独立分散来源。

3. 战术仓已经足以影响整体体验。 两只杠杆 ETF 的 6.24% 资本,对应约 18.72% 的合计日度目标名义敞口,但标的指数不同,不能当成单一指数的精确风险。情景示例:若各自基准同日均跌 5%,忽略费用和跟踪误差,仅这部分就可能拖累组合约 0.94 个百分点,其他相关持仓损失另计。多日回报还受每日重置与路径影响。

4. 当前没有旧的收益主袖。 完整快照未见 GPIQ、OVL、CHPY,也未见明确的 BTC/加密代理主仓;这不证明本期发生清仓。不能沿用旧的现金流、分配或 ROC 叙事。现有增长仓主要依赖资产升值,普通股息不等于期权收益策略。

5. 现金提供选择权,卫星不是防守替代品。 37.67% 缓冲允许等待,不必因局部回撤被动卖出核心;但这不是实时保证金安全证明。SCHW/IBKR 仍受市场活跃度及利率影响;FISV 属支付科技,XENE 属临床研发风险,不能因不在半导体板块就视为低风险。

当前行动框架
• 新增风险前,先决定是补增长核心还是增加战术弹性;不要同时给 QQQM/TQQQ、SMH/SOXX/SOXL 多层加码。
• 若需要降压,优先审视杠杆及重复行业敞口,可部分减仓并保留观察仓,而不是仅因 QQQM 权重大就削弱核心。
• 保留现金的等待价值。区间数据已过期,本期不提供支撑/压力或“确认反弹”结论。

产品核验:Invesco、iShares、VanEck、ProShares、Direxion 官方产品资料;KXIAY 身份依据摩根大通存托凭证资料,业务依据铠侠官网。
💬 Comment
1790757124#5004
Reply#5001
组合风险日报|2026-09-29 数据:2026-09-28 T-1/EOD,period=LastBusinessDay;IBKR 生成于 2026-09-29 04:30:38 UTC。这是最新可用 Flex 快照,不确认当日后续交易。 一句话判断 组合已转向“充足现金+…
组合风险日报|2026-09-30
数据:2026-09-29 T-1/EOD;period=LastBusinessDay
IBKR 生成:2026-09-30 04:30:28 UTC。最新可用 Flex 快照,不代表盘中持仓,当日交易尚不能确认。

一句话判断
现金缓冲较厚,但风险资产仍集中在纳指与半导体;新建 AVGO 是对既有科技主线的主动加权,不是新增一个独立分散来源。

本期真实变化
• 新建 AVGO:0.00% → 2.51%。采集器依据持股份额变化识别,而非价格漂移;仍需保留公司行动等例外。本期没有证据证明它由哪一项减仓或资金流入提供资金。
• AVGO 兼有半导体和基础设施软件业务,属于不封顶的单股增长敞口,不是期权收益产品;现金分红也不构成下跌保护。

重新归类后的结构
• 一级流动缓冲:37.65%,本期来自现金,未见 SGOV/BIL。
• 非杠杆指数 ETF:41.73%——QQQM 25.05%、SMH 10.00%、SOXX 6.68%。QQQM 是纳指 ETF,不是单股卫星;SOXX 也是行业 ETF。
• 杠杆战术仓:6.20%——SOXL 3.46%、TQQQ 2.74%。连同上述非杠杆基金,ETF 合计应为 47.93%。
• 半导体相关直接单股:7.57%——AMKR 2.55%、AVGO 2.51%、KXIAY 1.63%、SKHY 0.88%。
• 券商:SCHW 2.33%、IBKR 2.03%,合计 4.36%。
• 其他卫星:FISV 1.07%(支付科技)、XENE 1.05%(研发与审批驱动的生物医药)、RDDT 0.34%(社交平台)、ALP 0.02%(AI 算力运营)。

关键判断
• 半导体相关配置合计约 27.71%:SMH、SOXX、SOXL 加上上述相关单股。KXIAY 是铠侠存托凭证,应计入闪存/存储链条,不能漏算。这是按持仓角色汇总,未穿透 QQQM 内部芯片权重,也未放大 SOXL 杠杆;不是精确的纯芯片经济敞口。
• SMH 与 SOXX 可以改善行业内部权重分布,却不能分散半导体周期。AVGO 的直接持仓又叠加在相关 ETF 的间接暴露之上;本次变化提高了对公司自身经营和估值的敏感度,不能只看直接仓位不大。
• TQQQ 与 SOXL 的合计资金权重虽为 6.20%,按各自每日三倍目标粗算,对各自指数的合计单日名义敞口约为组合的 18.60%。这不是统一市场 beta,也不是长期收益倍数;每日重置与路径依赖会让震荡消耗风险预算。
• 当前未持有 GPIQ、OVL、CHPY,不能继续描述为“收益现金流主袖”。这份快照主要依靠权益增值与现金缓冲,而非期权分配;也没有单列的直接加密 ETF。ALP 的算力/数字生态属性不等于 BTC 敞口。
• 现金提供等待空间,但不意味着其余仓位低风险,也不能代替保证金账户的 Excess Liquidity 指标。SCHW/IBKR 仍受资本市场活跃度影响;XENE 则有独立临床与审批事件风险,不能当防守仓。

当前行动框架
• 不因 QQQM 或 SMH 达到两位数权重机械减仓;它们承担核心角色。下一次加仓前,把半导体 ETF、相关单股和 SOXL 放在同一风险预算内审视。
• AVGO 暂按现有观察仓管理;若继续提高它的权重,先明确是增强单股判断,还是重复加码已有行业暴露。
• 若需要降压,优先评估战术杠杆与重复敞口,允许部分减仓并保留观察仓;无需为了用完现金而追涨。

产品身份已按 Invesco、Broadcom、基金发行人及 SEC/公司资料核验。区间地图缓存过期,本期不引用旧支撑压力,也不判断当前买点。比例经四舍五入。
💬 Comment
1790670732#5001
Reply#4998
组合风险日报|2026-09-28 最新可用 Flex 快照:2026-09-25 收盘,T-1/EOD;period=LastBusinessDay。 IBKR 生成时间:2026-09-28 04:30:50 UTC。不是盘中实时持仓,不确认此后交易。 一句话判断 现金缓冲…
组合风险日报|2026-09-29
数据:2026-09-28 T-1/EOD,period=LastBusinessDay;IBKR 生成于 2026-09-29 04:30:38 UTC。这是最新可用 Flex 快照,不确认当日后续交易。

一句话判断
组合已转向“充足现金+不封顶增长核心+少量杠杆”:半导体专属仓位有所收缩,但增长与杠杆仍指向相近风险因子,不能简单理解为整体风险同步下降。

本期真实变化
按采集器的持仓变动识别:
• 加仓 QQQM:21.52% → 25.12%。
• 清仓 CHPY:8.23% → 0.00%。
• 加仓 SOXX:5.36% → 6.63%。
• 新建 TQQQ:0.00% → 2.73%。
• 清仓 AMAT:2.27% → 0.00%。
• 加仓 KXIAY:0.84% → 1.60%。
这些不是仅凭权重漂移推断的交易;但权重差并不等于净买卖比例,仍包含价格与组合分母变化,公司行动也可能影响识别。

重新归类后的结构
• 一级流动缓冲:40.35%,本期为现金;不是收益型权益。
• 非杠杆增长 ETF:41.68%——QQQM 25.12%,SMH 9.93%,SOXX 6.63%。
• 杠杆战术仓:6.10%——SOXL 3.37%,TQQQ 2.73%。
• 半导体单股卫星:4.98%——AMKR 2.52%,KXIAY 1.60%,SKHY 0.86%。
• 其他单股/事件仓:6.88%——SCHW 2.32%,IBKR 2.06%,FISV 1.09%,XENE 1.04%,RDDT 0.34%,ALP 0.03%。ALP 的具体持仓证券映射待核验,不按防守资产处理。
• 当前没有 GPIQ、OVL、CHPY,也未见专门的加密代理仓;旧的收益主袖目标不能当成本期实际配置。上述合计与现金合计约为全部组合,尾差来自四舍五入。

关键判断
1. QQQM 是指数 ETF,不是重仓单股。 它是非杠杆的纳指增长核心,不能因达到 25.12% 就套用单股减仓规则。核验后 ETF 合计为 47.78%,而非采集器的 22.66%;真正单股合计为 11.86%。结构已比原标签显示的更基金化,但基金化不等于风险因子分散。

2. 这次换仓改变了收益机制。 CHPY 以半导体股票配合卖出看涨价差获取期权收入,分配可能含资本返还(ROC),不是纯股息,也不提供下跌保险。退出后,这部分期权现金流机制消失;与此同时增加 QQQM、SOXX,使组合更依赖企业增长和市场上涨,不再受相同的期权上涨让渡机制约束。不能仅凭持仓变化认定各笔资金一一对应。

3. 半导体风险仍被低估了一块。 KXIAY 对应铠侠,属于 NAND/SSD,而不是行业外的普通卫星。纳入后,直接半导体袖套为 24.91%,不是 23.31%。这按投入资本计,包含 SOXL,但未计入 QQQM/TQQQ 内嵌的半导体持仓,也未放大杠杆。SMH+SOXX 合计 16.56%,是行业内不同权重配置,不是两个独立风险来源;AMAT 清仓降低了直接单一设备商风险,并不代表 ETF 内也没有该公司。

4. 现金厚,不代表杠杆轻。 TQQQ 与 SOXL 均以每日三倍表现为目标,合计 6.10% 的资本对应约 18.30% 的各自基准日度名义敞口;这不是长期回报承诺,也不是精确组合风险值。QQQM 与 TQQQ 指向同一指数,不能当作分散。若战术袖套整体损失 50%,单这一层约拖累组合 3.05 个百分点,相关核心仓还可能同时下跌。

5. 其余卫星小,但不是防守层。 SCHW+IBKR 的 4.38% 仍受市场活跃度、利率和金融风险影响;FISV 属支付基础设施,XENE 属研发/临床事件风险,RDDT 属平台增长风险。它们带来不同业务来源,却不能替代现金。真正让组合有等待空间的是 40.35% 的一级流动缓冲;该比例也不能替代保证金账户的 Excess Liquidity 指标。

当前行动框架
• 保留现金选择权,不为“现金太多”而追涨;新增长期资金优先在现有非杠杆核心内作选择,避免不断叠加相似产品。
• TQQQ/SOXL 共用一个战术风险预算,预先规定减仓和失效条件;需要降压时优先审视杠杆与重叠卫星,而不是机械削减 QQQM。
• SMH 与 SOXX 按同一半导体总预算管理。旧区间数据已过期,本期不提供未经更新的支撑/压力或入场确认。

产品机制核验:Invesco、ProShares、iShares、Direxion 官方资料;CHPY 发行人及铠侠官方业务资料。
https://www.proshares.com/our-etfs/leveraged-and-inverse/tqqq
https://yieldmaxetfs.com/our-etfs/chpy/
https://www.kioxia-holdings.com/en-jp/product-technology.html
💬 Comment
1790584325#4998
Reply#4996
组合风险日报|2026-09-25 数据:2026-09-24 T-1/EOD,最新可用 Flex 快照;period=LastBusinessDay,IBKR 生成于 2026-09-25 04:30:37 UTC。不是盘中持仓,今日交易尚不可确认。 一句话判断 现金缓冲充足…
组合风险日报|2026-09-28
最新可用 Flex 快照:2026-09-25 收盘,T-1/EOD;period=LastBusinessDay。
IBKR 生成时间:2026-09-28 04:30:50 UTC。不是盘中实时持仓,不确认此后交易。

一句话判断
现金缓冲充裕,增长核心清楚;真正需要控制的是半导体的多层叠加,而不是因为 QQQM 超过两位数就机械减仓。新建 FISV 增加了支付业务敞口,但尚未改变组合主轴。

本期真实变化
• 采集器依据持股份额变化识别:新建 FISV,0.00% → 1.09%。公司行动仍可能影响识别;不能据此推断具体资金来源或成交时点。
• FISV 已核验为 Fiserv,是支付处理、商户收单及银行科技公司,不是 ETF,也不是券商。它增加了不同于芯片资本开支的收入来源,但不是避险资产。

重新归类后的结构
以下角色互斥;半导体统计另作跨角色观察。
• 一级流动性:现金 37.98%;本期未见 SGOV/BIL。
• 不带期权封顶的增长 ETF:36.82%——QQQM 21.52%、SMH 9.94%、SOXX 5.36%。
• 收益型权益:CHPY 8.23%。
• 杠杆战术:SOXL 3.54%。
• 单股及 ADR 卫星:13.44%。

QQQM、SOXX 都是 ETF。上述 ETF 合计 48.59%,不能沿用采集器的 27.07%,也不能把 QQQM 算作“单股卫星”。

关键判断
1. 核心集中与单股集中不是一回事。 QQQM 是纳斯达克大型成长指数敞口,当前权重可作为增长主轴;但它与半导体仓仍有底层重叠,不等于跨风格分散。

2. 半导体资本占用约 33.59%,比采集器更高。 除 SMH、SOXX、CHPY、SOXL、AMKR、AMAT、SKHY,还应计入 KXIAY 0.84%——这是铠侠 ADR,属于闪存/SSD 链条。此数未穿透 QQQM,也未按杠杆或期权敏感度调整,不能当作完整风险暴露。SMH 与 SOXX 是同赛道不同篮子,并不是两份独立分散。

3. CHPY 已是有分量的收益卫星。 8.23% 不宜再叫“很小”。官方策略为半导体持股叠加卖出看涨价差:现金流以牺牲部分上涨参与为代价,但没有为股票下跌提供保底。分配可能含资本返还(ROC);应看含分配总回报与基金净值,而非只看到账频率。本期没有 GPIQ/OVL,不能继续套用旧的收益主袖结论。

4. SOXL 的风险大于表面权重。 按每日三倍目标粗估,3.54% 对应约 10.62% 的指数日度敞口;不是长期固定三倍,也不是精确风险贡献。它与 SOXX 跟踪同一指数方向,震荡损耗和下跌放大会叠加到已有半导体仓。

5. FISV 适合作为修复观察仓,而非立即升级核心。 公司在 2026-08-06 财报中披露季度收入下滑并下调全年指引,业务有基础不代表修复已完成。当前 1.09% 留有验证空间;后续看商户与银行科技业务止跌、利润率及现金转化。SCHW/IBKR 券商仓为 4.41%;加入 FISV 后,广义金融服务为 5.50%,但三者盈利驱动不同。

6. 其余卫星不能统称防守。 XENE 1.04% 是研发/审批事件敞口,RDDT 0.35% 是平台成长敞口;ALP 0.03% 为转型中的 AI 算力公司,带有加密相关背景,不是 BTC 现货替代。它们目前不是组合主风险,却各有独立尾部风险。现金提供选择权,但现金比例本身不能证明实时保证金安全。

当前行动框架
• 保留现金的等待权,不因缓冲充裕就同时加 SMH、SOXX、CHPY、SOXL;任何新增都先核对合并半导体预算。
• 若需要降压,优先审视重复行业敞口与 SOXL 战术预算,而非机械削减 QQQM;CHPY 不因高分配而自动扩仓。
• FISV 先留在观察级,等经营修复证据再评估加码。本期没有新鲜关键位确认;已跳过过期区间缓存,不给出未经核验的入场位。

产品与业务核验:Invesco、iShares、Direxion、SEC,以及发行人资料。
Fiserv 财报:https://investors.fiserv.com/
CHPY 策略及分配说明:https://yieldmaxetfs.com/our-etfs/chpy/
💬 Comment
1790325121#4996
Reply#4994
IBKR 组合风险日报|2026-09-24 数据:2026-09-23 T-1/EOD;Flex period=LastBusinessDay,生成于 2026-09-24 04:30 UTC。这是最新可用快照,不确认当日交易。 一句话判断 新增券商仓让盈利来源更分散,但并没…
组合风险日报|2026-09-25
数据:2026-09-24 T-1/EOD,最新可用 Flex 快照;period=LastBusinessDay,IBKR 生成于 2026-09-25 04:30:37 UTC。不是盘中持仓,今日交易尚不可确认。

一句话判断
现金缓冲充足,增长核心也清楚;真正需要管理的是半导体的多层重叠,而不是因为 QQQM 超过两位数就机械减仓。新建 KXIAY 是小幅增加存储周期风险,不是跨行业分散。

本期真实变化
• KXIAY 新建:0.00% → 0.81%。采集器依据持股份额变化识别,并非价格漂移;公司行动仍需保留复核余地。
• Citi 存托文件确认,它是铠侠 Kioxia 的非保荐 ADR。底层为 NAND 闪存与 SSD 业务,不是 ETF,也不是 HBM 专项敞口。新增的是不带卖出看涨期权覆盖的单公司权益,同时承担存储价格周期、日元相关及 OTC 交易摩擦风险;不能仅凭本期数据断言资金来自哪项减仓。

重新归类后的结构
• 一级流动缓冲:39.26%;本期为现金,未列 SGOV/BIL。
• 不封顶指数权益:QQQM 21.54% + SMH 9.89% + SOXX 5.33%,合计 36.76%。QQQM 是纳指 ETF,不是“单股卫星”。
• 半导体收益权益:CHPY 8.19%;杠杆战术:SOXL 3.44%。
• 半导体专项持仓合计约 33.26%:已补入 KXIAY,包含上述半导体 ETF 及 AMKR、AMAT、SKHY。这是资金权重,尚未穿透 QQQM 内的半导体,也未放大 SOXL 的杠杆。
• 券商权益:SCHW + IBKR 4.45%;其他小型卫星为 XENE 1.07%、RDDT 0.36%、ALP 0.03%。ALP 按现有业务定位归为算力运营观察仓,不按旧标签视为纯加密代理。
• 已识别 ETF 合计 48.39%,原始汇总存在漏分类。本期未列 GPIQ、OVL 或独立 BTC/加密核心,不能沿用旧架构描述。

关键分析
1. 核心不等于单票集中。 QQQM 的 21.54% 是分散于指数成分股的增长核心,不能按同等权重单股看待;但它与半导体袖套仍共享大型科技与估值风险,不能把两层视作独立分散。
2. 半导体多产品,仍是一组风险预算。 SMH + SOXX 合计 15.22%,再叠加 CHPY、SOXL 和单股;覆盖方式不同,不代表行业下跌时互相保护。KXIAY 增加了 NAND/SSD 侧重,却没有降低组合对半导体周期的依赖。
3. CHPY 已不算很轻的卫星。 8.19% 已接近 SMH 的 9.89%。其直接持股加卖出看涨价差策略会改变上涨参与形态,但不会提供本金保护。分配可含资本返还(ROC),不能当作纯股息,更不能并入现金缓冲;应看含分配总回报与净值保全,而不是支付频率。
4. SOXL 要按弹性而非资金占比管理。 3.44% 按每日三倍目标粗看,对应约 10.32% 的基准日度名义敞口;这不是精确组合风险值,也不保证长期三倍收益。现金多不等于可以忽略日度重置、波动路径与放大亏损。
5. 现金的价值是不用被迫追赶。 39.26% 留出了等待和纠错空间。现有收益型权益主要是 CHPY,而不是此前设想的 GPIQ/OVL 主袖;不必为恢复旧比例机械换仓,但也不要误以为已有分散的现金流核心。

当前行动框架
• 保留 QQQM/SMH 核心逻辑;若要降低压力,优先审视 SOXL 的战术预算、SOXX 的重复配置目的,以及 CHPY 是否仍符合“小型卫星”定位,而不是只盯最大持仓。
• KXIAY 先维持观察仓思路:后续扩仓应由 NAND 定价、企业 SSD 需求、利润与现金流证据支持,不因新增了一个代码就认为风险已分散;保留现金,不急着把余量部署完。

区间地图已过期,本期不引用旧支撑压力,也不据此判断现在可以买入。

产品核验来源:
Invesco:https://www.invesco.com/us/en/solutions/innovation-suite.html
Citi 存托资料:https://www.citi.com/dr
铠侠:https://www.kioxia-holdings.com/en-jp/product-technology.html
CHPY:https://yieldmaxetfs.com/our-etfs/chpy/
SOXL:https://www.direxion.com/product/daily-semiconductor-bull-bear-3x-etfs
ALP:https://www.alphacompute.ai/
💬 Comment
1790265778#4995
挂好一些单等回调到我想要的位置,不追market orders,这次再提前进场就剁手
💬 Comment
← Back to first page Next page →